CARF 실사는 Reporting Crypto-Asset Service Provider가 이용자의 신원과 tax residence를 정하고 거래 기록을 어느 관할 보고에 연결할지 결정하는 절차입니다. 개인은 이름·주소·납세지·TIN·생년월일 등의 self-certification을 제출하고, entity는 자체 지위와 일정한 경우 controlling persons의 정보를 확인합니다. provider는 제출 문구만 받는 데 그치지 않고 onboarding·AML/KYC 자료와 모순이 없는지 합리성을 검토하며, 주소 이전이나 납세지 변경 같은 change in circumstances가 생기면 갱신합니다. CARF는 국제 모델이므로 실제 수집 시작일·양식·기한·예외는 적용 관할의 국내법과 provider notice를 확인해야 합니다.
KYC와 tax due diligence의 목적을 나눕니다
일반 AML/KYC는 신원 확인, 자금세탁·테러자금 위험과 거래 모니터링에 초점을 둡니다. CARF due diligence는 그 자료를 활용하면서도 Crypto-Asset User의 tax residence와 Reportable Person 여부를 정해 세금 관련 거래정보를 연결하는 목적을 가집니다. 여권을 제출했다는 사실만으로 납세지가 자동 확정되지는 않습니다.
국적, 거주 주소, 세법상 거주지는 서로 다를 수 있습니다. 여러 나라에서 생활하거나 법인이 여러 관할에 설립·관리되는 경우 복수 납세지가 생길 수 있으므로 self-certification에는 적용되는 모든 jurisdiction과 TIN을 정확히 적습니다. 어떤 나라의 resident인지 불명확하면 임의 선택보다 세무 전문가의 개별 판단을 받으세요.
CARF 자기확인은 여권 사본을 한 번 더 받는 절차가 아니라 거래를 올바른 납세지에 연결하는 선언입니다.
JOBCOIN 해설
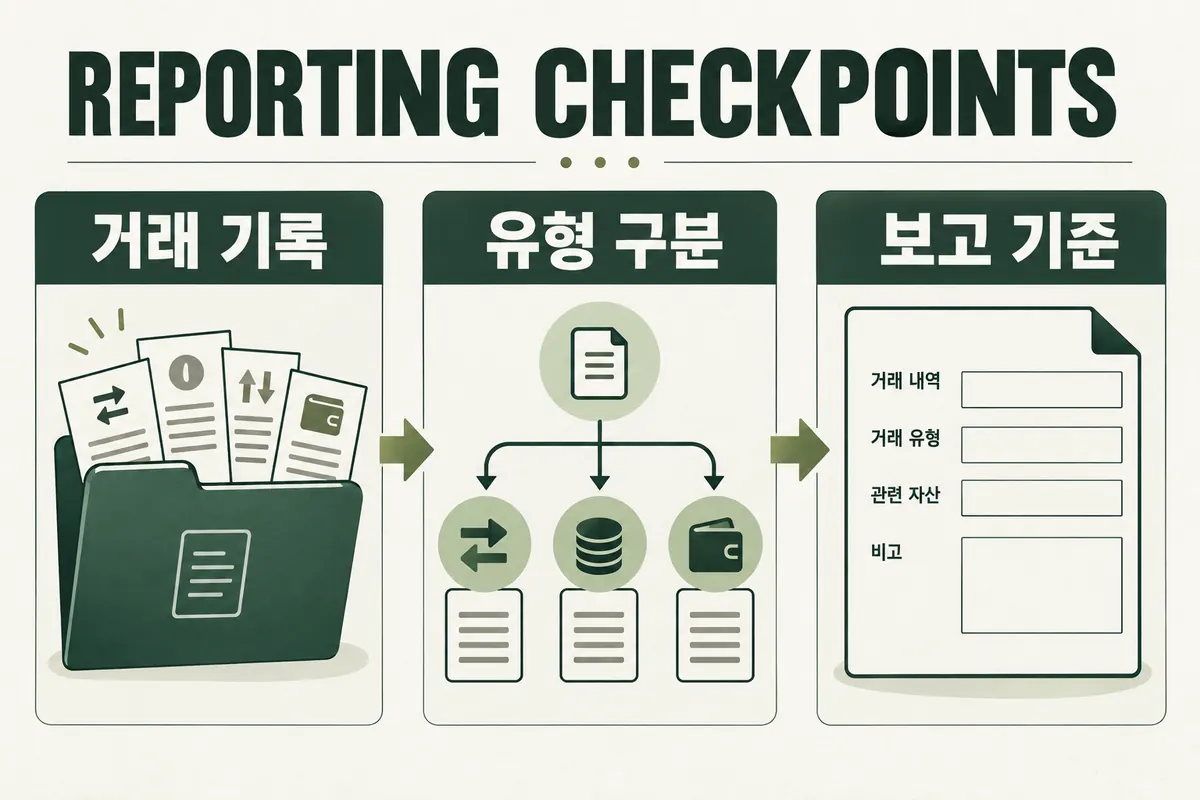
그림은 이 주제의 공통 개념을 단순화한 설명입니다. 아래 항목에서 이 글의 구체적인 조건과 예외를 함께 읽어보세요.
- KYC와 tax due diligence의 목적을 나눕니다
일반 AML/KYC는 신원 확인, 자금세탁·테러자금 위험과 거래 모니터링에 초점을 둡니다.
- 개인 자기확인 항목을 증거와 맞춥니다
OECD model rules에서 reportable individual 정보에는 이름, 주소, jurisdiction(s) of residence, TIN(s), 생년월일과 가능한 경우 출생지가 포함됩니다.
- entity는 분류와 지배자를 함께 봅니다
entity user는 법인명·주소·tax residence·TIN뿐 아니라 CARF상 지위 판정이 필요합니다.
AI로 제작한 개념도 · 실제 가격·거래 내역·통계가 아닙니다.
개인 자기확인 항목을 증거와 맞춥니다
OECD model rules에서 reportable individual 정보에는 이름, 주소, jurisdiction(s) of residence, TIN(s), 생년월일과 가능한 경우 출생지가 포함됩니다. provider 양식은 선언이 진실하고 완전하다는 확인, 서명 또는 이에 상당하는 인증과 날짜를 요구할 수 있습니다. 현지법이 TIN 미발급 사유 코드나 추가 형식을 정할 수 있습니다.
provider는 self-certification과 계정 개설 때 얻은 정보의 합리성을 비교합니다. 예를 들어 한국 납세지만 썼는데 UAE 거주 주소, 다른 국가 세금 문서와 상시 관리지 정보가 함께 있다면 곧바로 허위로 단정하기보다 모순을 해소할 설명·증빙을 요청합니다. 이용자는 주소와 tax residence 변경을 같은 사건으로 혼동하지 말고 각각의 효력일을 기록하세요.
| 정보 | 연결 목적 | 불일치 예시 |
|---|---|---|
| 이름·생년월일 | 거래 이용자 식별 | KYC 법적 이름과 별칭만 일치 |
| 거주 주소 | 합리성 검토 자료 | 우편 주소와 실제 생활지가 다름 |
| Tax residence | 보고 대상 jurisdiction 결정 | 국적만 적고 복수 납세지 누락 |
| TIN | 세무당국의 납세자 연결 | 다른 나라 번호 또는 형식 오류 |
| 서명·날짜 | 선언 시점과 책임 확인 | 오래된 양식을 사정 변경 뒤 재사용 |
entity는 분류와 지배자를 함께 봅니다
entity user는 법인명·주소·tax residence·TIN뿐 아니라 CARF상 지위 판정이 필요합니다. 일정한 entity가 Reportable Person인지, Excluded Person인지, 그리고 controlling persons를 확인해야 하는 유형인지 model rules와 국내법에 따라 분류합니다. 설립국 하나만 보고 모든 세무 연결을 끝내지 않습니다.
controlling person 판단은 기존 AML/KYC 개념과 자료를 활용합니다. ownership, control through other means, senior managing official 같은 경로가 문제될 수 있고, 해당 자연인의 이름·주소·납세지·TIN·생년월일과 entity에서의 역할이 보고정보에 연결될 수 있습니다. 단순 직원이나 모든 주주를 자동 controlling person으로 분류하지 마세요.
- 개인·entity 계정 유형과 실제 이용자를 확인합니다.
- 모든 tax residence와 관할별 TIN을 수집합니다.
- self-certification의 서명·날짜와 완전성을 검사합니다.
- onboarding·AML/KYC 자료와 합리성 모순을 찾습니다.
- entity 지위와 필요한 controlling persons를 판정합니다.
- 사정 변경 발생일과 새 자기확인 완료일을 연결합니다.
사정 변경은 과거 양식의 신뢰성을 다시 엽니다
이용자가 다른 나라로 이주하거나 새 tax residence를 얻고, entity의 본점·관리 장소·ownership이 바뀌면 기존 self-certification의 신뢰성에 영향을 줄 수 있습니다. provider가 모순을 알게 된 뒤에는 오래된 선언을 무기한 의존하지 않고 유효한 새 자기확인이나 합리적 설명을 확보하는 절차를 적용합니다.
모든 주소 수정이 납세지 변경은 아니며, 모든 납세지 변경이 계정 해지를 뜻하지도 않습니다. change ticket에 변경 사실, 효력일, 영향 받는 tax jurisdiction, 요청한 document, review result와 거래 보고 period를 남기세요. 미응답·불완전 응답 처리와 계정 제한은 각국 이행 규정과 provider policy를 따라야 합니다.
가정 사례로 복수 납세지를 연결합니다
가정 사례에서 개인 이용자가 2026년 1월에는 A국 주소와 TIN으로 가입하고, 8월에 B국으로 이주해 B국 납세지와 TIN을 추가했다고 하겠습니다. provider는 이주일과 tax residence 효력일을 묻고 새 self-certification을 받으며, 어느 reporting period에 어떤 관할 연결을 적용할지 국내 지침에 따라 결정합니다.
또 다른 entity 이용자는 C국 설립이지만 D국에서 관리되고, controlling person은 A국과 B국의 복수 납세자라고 가정해 보겠습니다. entity 자체 분류와 controlling person 보고를 따로 수행합니다. 이 예시는 구조 설명용이며, 어느 나라가 실제 납세지인지 또는 어떤 소득이 과세되는지를 판정하지 않습니다.
실사 결과가 거래 보고 record에 붙습니다
유효한 user master에는 person/entity identifier, tax residence·TIN과 효력기간, self-certification version, controlling-person link와 검토 상태가 있어야 합니다. transaction ledger의 user ID와 연결되어야 asset별 acquisition, disposal, transfer 집계가 올바른 관할의 Reportable User에 귀속됩니다. 이름만으로 join하면 동명이인과 중복 계정 오류가 생길 수 있습니다.
CARF 보고 대상 거래 분류는 별도 단계입니다. 실사를 마쳤다고 모든 ledger row가 동일 방식으로 보고되는 것은 아니며 fiat exchange, crypto-to-crypto exchange, transfer와 high-value retail payment를 나눠야 합니다. 수정된 tax residence가 과거 거래에 미치는 영향도 국내 correction rule과 제출기한을 확인하세요.
국제 약정과 실제 국내 의무를 구분합니다
CARF 표준 문서가 존재하거나 한 나라가 이행을 약속했다고 해서 모든 provider가 같은 날 자기확인을 시작하는 것은 아닙니다. 국내 법률, 적용 대상 Reporting CASP, effective date, reporting period와 filing portal이 마련돼야 실제 의무가 작동합니다. 이용자는 provider notice에서 법적 근거와 적용 법인을 확인하세요. 남아공 FSP licence 확인과 CARF 납세지 자기확인은 각각 금융서비스 권한과 세무 정보보고를 다루므로 서로를 대신하지 않습니다.
CARF 활성 교환관계도 self-certification 수집과 다른 층입니다. 국내 provider가 정보를 수집·세무당국에 보고하는 시점, 두 당국 사이 agreement가 효력을 갖는 시점, 첫 annual file이 실제 전송되는 시점은 일치하지 않을 수 있습니다. 자신의 정보가 어느 나라로 갔는지는 commitment 목록이 아니라 활성 관계와 해당 연도 당국 안내로 확인해야 합니다.
자주 묻는 질문
여권 국적이 곧 CARF tax residence인가요?
일반적으로 같은 개념이 아닙니다. 실제 tax residence는 각국 세법과 사실관계로 판단하며 복수 관할이 가능하므로 자기확인서에는 적용되는 모든 납세지와 TIN을 적어야 합니다.
AML/KYC를 끝냈다면 CARF 자기확인은 필요 없나요?
자동으로 그렇지 않습니다. CARF는 AML/KYC 자료를 활용하지만 tax residence·TIN·entity 분류와 controlling person 같은 세무 목적 정보를 별도로 확인합니다.
주소를 바꾸면 과거 거래의 납세지도 자동 변경되나요?
주소와 tax residence 효력일을 구분해야 합니다. provider는 새 자기확인과 증빙을 검토하고 국내 이행 규정에 따라 reporting period와 correction 영향을 결정합니다.
더 깊이 읽기
본문에서 다룬 개념과 확인 절차를 다음 글에서 이어서 살펴보세요.