CARF의 Relevant Transaction은 크게 fiat currency와 Relevant Crypto-Asset의 exchange, 서로 다른 Relevant Crypto-Asset 사이 exchange, 그리고 transfer입니다. provider가 당시 이용 가능한 정보로 exchange임을 판단할 수 없는 외부 주소 이동은 transfer로 분류될 수 있고, 상품·서비스 대가로 Relevant Crypto-Asset을 옮기는 거래가 USD 50,000를 초과하면 Reportable Retail Payment Transaction 정의를 검토합니다. 보고는 보통 user와 asset type별로 연간 gross amount, units, transaction count를 집계하며 acquisition·disposal·transfer 방향을 구분합니다. 세금 납부액이나 순이익을 계산하는 규칙과 같지 않으므로 원장 사건 분류, 가치평가와 국내 이행 규정을 별도로 관리해야 합니다.
Relevant Transaction의 세 갈래부터 고정합니다
CARF에서 보고 가능한 거래를 token 매수·매도라는 한 칸에 넣으면 정보가 손실됩니다. first branch는 Relevant Crypto-Asset과 Fiat Currency 사이 exchange, second는 한 crypto asset과 다른 crypto asset 사이 exchange, third는 Relevant Crypto-Asset의 transfer입니다. 같은 주문에서도 한 asset의 disposal과 다른 asset의 acquisition이 함께 생길 수 있습니다.
Fiat Currency에는 관할의 공식 통화가 물리적·디지털 형태로 표현된 것과 commercial bank money 등이 포함되며, CARF 정의상 Specified Electronic Money Product로 분류되는 stablecoin은 fiat 취급될 수 있습니다. 이름에 stablecoin이 붙었다고 모두 같은 분류가 되는 것은 아니므로 asset master에 법적 분류와 적용기간을 남기세요.
CARF 원장은 매수·매도 화면이 아니라 당시 provider가 알고 있던 대가와 자산 이동을 기준으로 분류해야 합니다.
JOBCOIN 해설
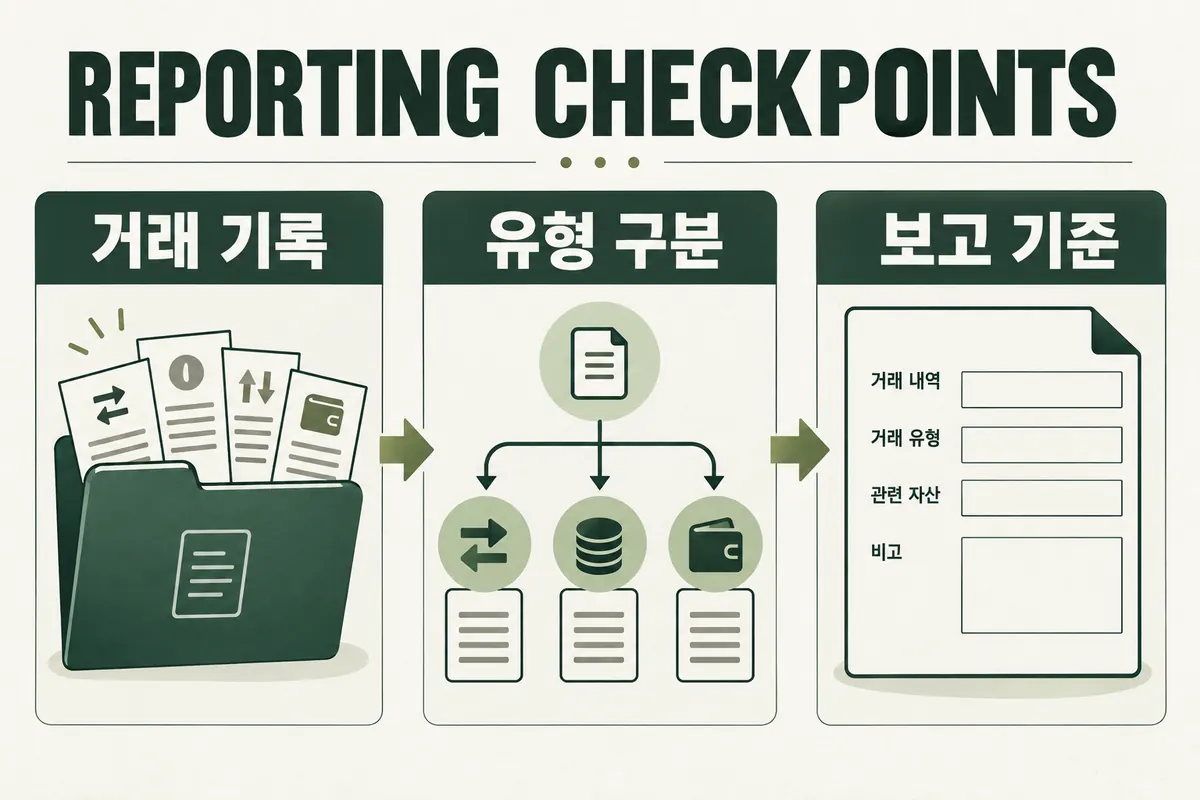
그림은 이 주제의 공통 개념을 단순화한 설명입니다. 아래 항목에서 이 글의 구체적인 조건과 예외를 함께 읽어보세요.
- Relevant Transaction의 세 갈래부터 고정합니다
CARF에서 보고 가능한 거래를 token 매수·매도라는 한 칸에 넣으면 정보가 손실됩니다.
- exchange와 transfer의 경계는 당시 지식입니다
Transfer는 같은 이용자를 위해 provider가 유지하는 내부 계정 사이 이동이 아닌 주소·계정으로 Relevant Crypto-Asset이 움직이고, 당시 provider가 이를 Exchange Transaction이라고 판단할 수 없는 거래입니다.
- 소매결제는 threshold와 당사자를 함께 봅니다
Reportable Retail Payment Transaction은 상품 또는 서비스의 대가인 Relevant Crypto-Asset transfer 중 가치가 USD 50,000를 초과하는 거래입니다.
AI로 제작한 개념도 · 실제 가격·거래 내역·통계가 아닙니다.
exchange와 transfer의 경계는 당시 지식입니다
Transfer는 같은 이용자를 위해 provider가 유지하는 내부 계정 사이 이동이 아닌 주소·계정으로 Relevant Crypto-Asset이 움직이고, 당시 provider가 이를 Exchange Transaction이라고 판단할 수 없는 거래입니다. 외부 wallet 출금처럼 fiat leg를 보지 못한 경우 실제 뒤편에 매매가 있었더라도 provider record에서는 transfer가 될 수 있습니다.
따라서 사후 추측으로 모든 출금을 disposal로 바꾸지 않습니다. order ID, quote asset, counterparty role, merchant flag, wallet ownership 정보와 provider가 거래 시점에 이용할 수 있었던 데이터를 보존합니다. airdrop, staking income, loan 같은 유형을 알면 transfer type으로 세분할 수 있지만 그 label이 세법상 소득 성격을 자동 확정하지는 않습니다.
| 거래 유형 | 판정 단서 | 대표 보고 단위 |
|---|---|---|
| Fiat→crypto | 공식통화 대가로 취득 | 취득 gross amount·units·count |
| Crypto→fiat | crypto 처분과 fiat 수취 | 처분 gross proceeds·units·count |
| Crypto→crypto | 서로 다른 Relevant Crypto-Assets 교환 | 양쪽 fair market value·units·count |
| Inbound/Outbound transfer | exchange로 확인되지 않는 주소 이동 | 방향별 value·units·count와 알려진 type |
| Retail payment | 상품·서비스 대가, USD 50,000 초과 | merchant customer·value와 transfer 정보 |
소매결제는 threshold와 당사자를 함께 봅니다
Reportable Retail Payment Transaction은 상품 또는 서비스의 대가인 Relevant Crypto-Asset transfer 중 가치가 USD 50,000를 초과하는 거래입니다. 단순 wallet transfer의 금액이 크다는 이유만으로 retail payment가 되지 않고, merchant payment라는 사실과 threshold를 함께 충족해야 합니다.
Reporting CASP가 merchant를 위해 결제를 처리하고 국내 AML rule 때문에 customer 신원을 확인해야 하는 구조라면 merchant의 customer도 Crypto-Asset User로 취급해 정보를 보고할 수 있습니다. merchant만 user라고 가정하면 payer 식별 연결이 빠질 수 있습니다. 반대로 threshold 이하 결제의 세무 효과가 없어진다는 뜻도 아닙니다.
- 거래 시점의 asset classification과 fiat 여부를 고정합니다.
- order·trade·transfer·payment event를 고유 ID로 연결합니다.
- exchange의 양쪽 asset과 acquisition·disposal 방향을 기록합니다.
- 외부 이동은 inbound/outbound와 알려진 transfer type을 남깁니다.
- merchant, 상품·서비스 대가와 USD 50,000 초과 여부를 확인합니다.
- user·asset type·reporting period별 gross amount·units·count를 조정합니다.
gross aggregation을 순손익으로 바꾸지 않습니다
CARF는 asset type별 취득·처분의 aggregate gross amount, units와 number of Relevant Transactions 등을 보고하도록 설계됐습니다. acquisition 10회와 disposal 8회를 상계해 순 2건으로 보고하면 거래량과 방향이 사라집니다. fee, reversal, failed transaction과 internal movement 처리 규칙도 국내 schema에 맞춰 분리해야 합니다.
보고 gross value는 개인의 taxable gain과 다릅니다. 원가, 보유기간, 허용 비용과 각국 과세 규칙을 적용해야 납세 계산이 됩니다. CARF report를 세금 고지서로 읽거나, 손실 거래이므로 보고되지 않는다고 가정하지 마세요. valuation currency, rate source, timestamp와 rounding policy를 재현 가능하게 보존합니다.
가정 원장을 세 가지 결과로 나눕니다
가정 사례에서 한 이용자가 EUR 20,000로 Asset A를 사고, A 일부를 Asset B로 바꾸고, B를 외부 wallet으로 보냈다고 하겠습니다. 첫 거래는 fiat–crypto acquisition, 둘째는 A disposal과 B acquisition을 포함한 crypto–crypto exchange, 셋째는 provider가 다른 대가를 알지 못한다면 outbound transfer 후보입니다.
이어 같은 provider가 merchant를 위해 Asset B 상당 USD 60,500의 자동차 결제를 처리했고 조건상 payer 신원을 확인했다면 Reportable Retail Payment Transaction을 검토합니다. USD 49,000 결제를 다음 날 12,000로 나눈 사례는 단순히 각 건만 보는지, arrangement와 anti-avoidance 규칙이 적용되는지를 국내법으로 확인해야 합니다. 숫자는 분류 설명용 가정입니다.
unhosted wallet도 사라진 거래가 아닙니다
provider 밖 주소로 보낸 transfer는 상대 provider를 알 수 없거나 unhosted wallet과 연결될 수 있습니다. CARF 설명은 이런 transfer의 units와 total value도 세무당국 가시성에 포함하도록 설계합니다. wallet owner를 단정할 수 없다는 이유로 transaction 자체를 ledger에서 제외하지 않습니다.
주소·transaction hash는 운영상 reconciliation에 중요하지만 CARF model report의 모든 경우에 wallet address 자체가 같은 방식으로 자동 교환된다고 단정하지 마세요. 표준은 transfer 집계와 추가 정보요청 가능성을 설명합니다. 실제 제출 field, 보관자료와 개인정보 notice는 해당 국내 규정과 XML schema를 확인합니다.
실사와 국가 간 교환을 앞뒤 단계로 연결합니다
CARF 납세지 자기확인에서 확정한 user·controlling person과 효력기간이 transaction aggregation의 앞단입니다. 유효한 tax residence가 없는 거래를 임의 국가에 배정하지 말고 exception queue에서 보완합니다. duplicate account merge와 late correction도 count·units·gross amount를 다시 계산하게 할 수 있습니다.
집계가 끝났다고 곧바로 해외 당국에 전송된 것은 아닙니다. provider의 domestic filing, 세무당국 검증, 상대국과의 활성 교환관계와 실제 annual exchange가 뒤따릅니다. CARF 활성 교환관계 표는 국가 간 법적 경로를 확인하는 자료이며 개별 transaction receipt가 아닙니다.
자주 묻는 질문
외부 wallet 출금은 모두 CARF disposal인가요?
아닙니다. provider가 당시 exchange임을 알 수 없다면 outbound transfer로 분류될 수 있습니다. 거래 당시 이용 가능했던 대가·order·wallet 정보를 기준으로 판정합니다.
USD 50,000 이하는 CARF와 무관한가요?
그 threshold는 Reportable Retail Payment Transaction 정의에 관한 것입니다. 같은 거래가 다른 exchange·transfer 범주에 해당하는지, 국내 세무의무가 있는지는 별도입니다.
CARF gross amount가 제 과세소득인가요?
같지 않습니다. CARF는 거래 총액·수량·건수 정보를 제공하며 실제 taxable gain은 원가·보유기간·비용과 관할 세법을 적용해 계산합니다.
더 깊이 읽기
본문에서 다룬 개념과 확인 절차를 다음 글에서 이어서 살펴보세요.