싱가포르의 regulated DPT service provider는 일반 대중에게 crypto 거래를 적극 권유하는 promotion을 자제해야 하고, retail customer에게 서비스를 제공할 때 risk awareness를 평가하며 거래 인센티브, financing·margin·leverage와 locally issued credit card 결제를 제한합니다. 각 조치는 광고가 노출된 채널, 고객이 retail인지, 보상이 거래를 유도하는지, 신용이 DPT 매수에 연결되는지를 사실별로 봅니다. MAS licence나 위험평가 통과는 수익·원금 보장이 아니며, 이 조치도 본질적으로 투기적이고 고위험인 crypto 거래 손실을 차단하지는 못합니다.
광고 제한은 노출 채널과 대상에서 시작합니다
MAS PS-G02 가이드라인은 DPT service가 고위험이며 일반 대중에게 적극 홍보하기 부적절하다는 전제에서 public areas와 public websites, broadcast·print media, 제3자 influencer 등 대중 접점의 promotion을 제한합니다. provider는 자신의 corporate website, mobile application 또는 official social media account처럼 제한된 자체 채널에서 사실 정보를 제공할 수 있지만, 그 안의 표현도 위험을 축소하거나 거래를 과도하게 유도해서는 안 됩니다.
광고가 지하철에 있는지 앱 안에 있는지만으로 결론내리지 마세요. 누가 게시했는지, provider가 제3자에게 비용·referral reward를 줬는지, 콘텐츠가 단순 기업정보인지 DPT 거래 유도인지 확인합니다. 해외 계열사 계정이라도 싱가포르 일반 대중을 겨냥하고 현지 licensed entity 서비스로 연결한다면 법인과 캠페인 관계를 살펴야 합니다. 영국 해외사업자 광고 규칙과 비교하면 국경 밖 법인도 현지 소비자 대상 promotion을 검토한다는 공통점이 있지만, 영국의 네 합법 경로를 싱가포르에 적용할 수는 없습니다.
광고 규칙은 로고가 놓인 장소보다 누가 누구에게 어떤 거래 행동을 유도했는지를 묻습니다.
JOBCOIN 해설
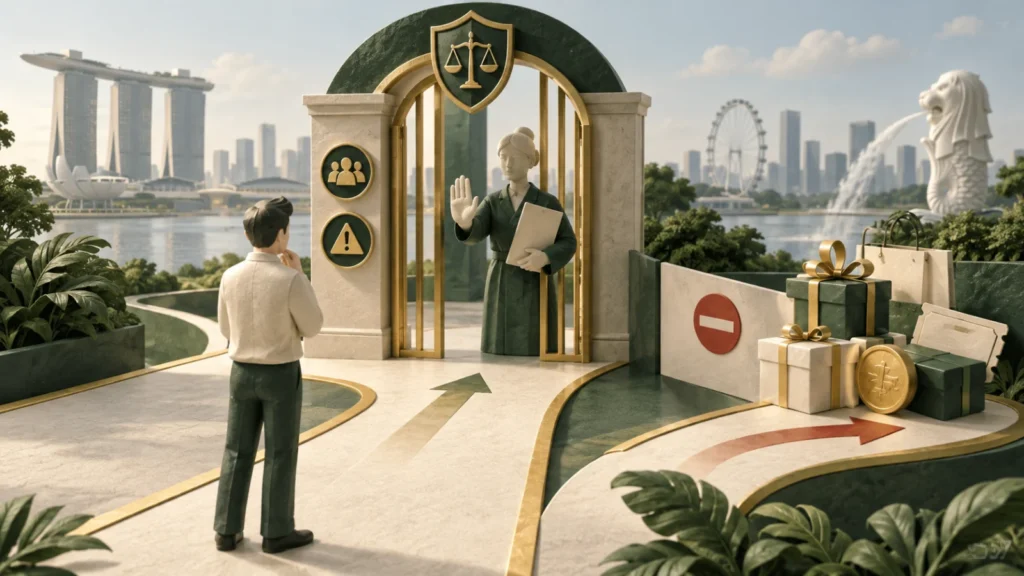
그림은 이 주제의 공통 개념을 단순화한 설명입니다. 아래 항목에서 이 글의 구체적인 조건과 예외를 함께 읽어보세요.
- 광고 제한은 노출 채널과 대상에서 시작합니다
MAS PS-G02 가이드라인은 DPT service가 고위험이며 일반 대중에게 적극 홍보하기 부적절하다는 전제에서 public areas와 public websites, broadcast·print media, 제3자 influencer 등 대중 접점의 promotion을 제한합니다.
- retail access 조치를 다섯 갈래로 나눕니다
MAS는 retail customer의 crypto speculation을 억제하기 위해 risk awareness 확인, 거래 인센티브 금지, financing·margin·leverage 제한, locally issued credit card 결제 제한과 순자산 산정 시 crypto 가치 반영 제한을 제시했습니다.
- risk awareness는 정답 암기 시험이 아닙니다
provider는 retail 고객이 DPT의 가격 변동, 보호 한계, 기술·custody 위험 등을 이해하는지 평가해야 합니다.
AI로 제작한 개념도 · 실제 가격·거래 내역·통계가 아닙니다.
retail access 조치를 다섯 갈래로 나눕니다
MAS는 retail customer의 crypto speculation을 억제하기 위해 risk awareness 확인, 거래 인센티브 금지, financing·margin·leverage 제한, locally issued credit card 결제 제한과 순자산 산정 시 crypto 가치 반영 제한을 제시했습니다. 2023년 발표 당시에는 2024년 중반부터 단계 시행한다고 했으므로 현재 판단은 실제 provider 절차와 최신 regulations·guidelines를 함께 확인합니다.
한 조치를 다른 조치의 예외로 바꾸면 안 됩니다. 위험평가를 통과했다고 신용카드 결제가 허용되는 것도 아니고, 카드 대신 bank transfer를 썼다고 거래 incentive가 허용되는 것도 아닙니다. retail customer 정의와 거주지 적용, 법인 고객·accredited investor 처리도 provider 약관에서 확인하세요.
| 조치 | 확인할 장면 | 뜻하지 않는 것 |
|---|---|---|
| Risk awareness | 서비스 전 질문·오답·재평가 | 개인 suitability 추천 |
| Trading incentive | 가입·거래·referral 보상의 조건 | 모든 수수료 할인 금지로 단정 |
| Financing | provider 또는 관련자가 매수자금 제공 | 일반 결제수단 전체 금지 |
| Margin·leverage | 담보·배수·청산 구조 | 현물 가격 위험 제거 |
| Local credit card | 발급지와 결제 연결 | foreign-issued card가 안전함 |
| Net worth | crypto 반영 비율과 고객 분류 | token 가치가 규제기관 보증 |
risk awareness는 정답 암기 시험이 아닙니다
provider는 retail 고객이 DPT의 가격 변동, 보호 한계, 기술·custody 위험 등을 이해하는지 평가해야 합니다. 질문이 특정 token과 서비스 위험에 맞는지, 오답일 때 어떤 교육·대기·재평가가 있는지 확인하세요. support가 정답을 대신 알려 주거나 반복 클릭만으로 즉시 통과시킨다면 평가의 목적과 거리가 생깁니다.
통과 결과는 MAS가 투자자를 인증하거나 상품이 개인에게 적합하다고 추천한 것이 아닙니다. 소득, 목표, 기간과 손실 감내도를 종합한 advisory suitability와 구분합니다. 실패 후 해외 계열사로 우회 가입하도록 유도받는 경우 계약 법인과 licence 범위가 바뀌는지도 주의해야 합니다.
- 광고 URL·계정·장소·노출일과 게시 법인을 저장합니다.
- provider의 MAS licence와 허용 payment service를 확인합니다.
- risk awareness 질문·답변·오답 처리와 결과를 기록합니다.
- 가입·입금·거래·referral 보상의 조건을 각각 분류합니다.
- credit 제공자, 카드 발급지와 margin·leverage 구조를 확인합니다.
- customer asset trust와 출금·파산 공시를 별도로 읽습니다.
reward인지 거래 유도인지 조건을 읽습니다
‘welcome bonus’, referral token, 거래량 rebate, spin-to-win reward가 있으면 보상을 받기 위해 계좌 개설·DPT 매수·보유·거래가 필요한지 봅니다. 이름이 교육 포인트나 loyalty reward여도 경제적 조건이 retail crypto 거래를 유도한다면 substance를 확인해야 합니다. 단순 광고 문구 삭제 뒤 private message로 코드를 배포하는 경우도 캠페인 전체를 봅니다.
반대로 모든 fee schedule이나 가격 할인을 동일하게 금지된 incentive라고 단정해서도 안 됩니다. 공시된 수수료 체계와 특정 행동을 촉진하는 보상의 관계를 확인하고, 애매한 promotion은 provider와 MAS 공식 안내에서 현재 적용을 확인합니다. 보상을 받았다는 사실이 투자 손실의 원인을 자동 결정하지도 않습니다.
신용·카드·레버리지는 서로 다른 부채 경로입니다
financing restriction은 DPTSP가 retail 고객의 crypto 거래에 자금을 제공하거나 margin·leverage 거래를 가능하게 하는 경로를 차단하려는 조치입니다. locally issued credit·charge card 결제 제한도 쉬운 부채 조달을 막는 취지입니다. foreign-issued card 예외가 적용될 수 있어도 그 카드를 통한 투자가 안전하거나 MAS가 추천한다는 뜻은 아닙니다.
가정 사례로 싱가포르 발급 카드로 SGD 2,000의 token을 사고 ‘첫 거래 5% bonus’를 받는 흐름을 보겠습니다. 카드 발급지 제한, bonus의 거래 유도, retail customer risk assessment를 각각 검사해야 합니다. provider가 별도 affiliate의 loan을 연결하거나 token을 담보로 더 큰 position을 열어 준다면 이름과 관계없이 financing·leverage substance를 확인합니다.
광고 제한과 자산 safeguarding을 섞지 않습니다
Payment Services Regulations의 DPT customer asset 규정은 고객자산을 다음 영업일까지 trust account에 넣거나 반환하고, 고객별 장부·safeguarding control을 두는 별도 체계입니다. 광고·인센티브·신용 제한을 잘 지켰다는 사실이 곧 custody 의무 이행을 증명하지 않고, trust 구조가 있다는 사실도 거래 promotion을 허용하지 않습니다.
provider 약관에서 고객 DPT가 commingled되는지, safeguarding person이 누구인지, insolvency 때 결과와 withdrawal 조건을 읽으세요. 일본의 금전 신탁·cold wallet 의무와 비교하면 싱가포르 규정은 자체 trust account를 포함한 DPT customer asset 구조를 따로 정하므로 일본의 95% 수치를 옮겨 쓰면 안 됩니다. MAS licence의 payment service 범위, customer asset 규정, retail access와 public promotion은 목적이 다른 층입니다. 한 로고로 모든 층을 통과했다고 판단하지 않습니다.
위반 의심은 화면과 법인을 함께 보존합니다
public influencer 광고, 거래 bonus, card payment 또는 leverage가 의심되면 전체 화면, URL, 날짜, referral code, 결제수단, 계약 법인과 고객분류를 저장합니다. provider에 적용 근거를 서면으로 묻고 MAS Financial Institutions Directory에서 정확한 법인과 허용 서비스를 확인합니다. licence가 없는 해외 entity로 계약이 바뀌는지도 봅니다.
2026년 9월 27일 현재 규칙의 적용은 구체적 사실과 최신 notice·guideline에 따라 판단해야 합니다. 소비자가 직접 위법을 확정할 필요는 없습니다. MAS 신고·문의 경로에 사실을 제출하고, 사기나 무단결제는 금융회사와 경찰 경로를 병행하세요. 규제 조치가 있어도 본질적으로 고위험인 DPT 거래 손실을 완전히 막을 수 없다는 MAS의 경계를 유지합니다.
자주 묻는 질문
싱가포르 DPT 업체는 자체 앱에서도 광고할 수 없나요?
가이드라인은 일반 대중 채널의 적극적 promotion을 제한하고 자체 corporate website·app·official social media의 제한된 정보 제공을 구분합니다. 내용과 거래 유도 방식도 함께 봐야 합니다.
risk awareness 평가를 통과하면 안전한 상품인가요?
아닙니다. 위험 이해를 확인하는 접근 절차일 뿐 개인 suitability 추천이나 원금 보장이 아닙니다.
외국 발급 신용카드는 제한이 없으므로 안전한가요?
그렇지 않습니다. 결제수단 예외와 투자위험은 별개이며 financing·leverage 등 다른 제한과 카드채무 위험도 확인해야 합니다.
더 깊이 읽기
본문에서 다룬 개념과 확인 절차를 다음 글에서 이어서 살펴보세요.