일본 등록 암호자산 교환업자는 고객이 맡긴 법정화폐와 암호자산을 같은 방식으로 보전하지 않습니다. 금융청 설명상 이용자 금전은 신탁으로 관리하고, 이용자 암호자산은 사업자 자산과 분리해 최소 95%를 offline environment, 즉 cold wallet에서 관리합니다. 온라인 운용이 필요한 나머지 부분에는 유출 시 이행을 뒷받침하는 대응자산 관리가 연결됩니다. 이 구조는 혼용·해킹 위험을 줄이지만 가격 하락, 모든 운영사고나 파산 시 즉시 전액 반환을 보증하지 않으므로 사업자 공시·감사·유출 대응방침과 실제 계약을 함께 확인해야 합니다.
자산 종류가 보전 수단을 결정합니다
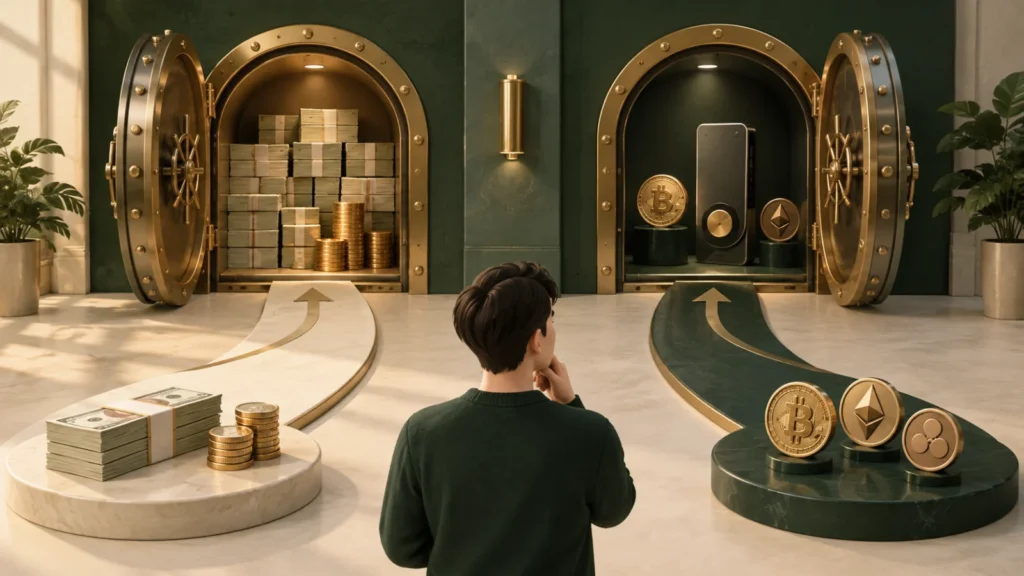
일본 금융청의 규제체계 설명은 이용자 자산 보전을 두 갈래로 제시합니다. 이용자가 교환업자에게 맡긴 money는 trust로 관리하고, 이용자 crypto assets는 최소 95%를 offline environment에서 관리합니다. 둘 다 사업자 고유재산과의 분리를 지향하지만 법적·운영 수단이 다릅니다.
계좌 화면의 ‘분리관리’ 문구만 보지 말고 잔액을 법정화폐와 암호자산으로 나눠 질문하세요. 엔화가 어느 신탁은행의 어떤 구조에 들어가는지, 암호자산은 제3자 custodian인지 사업자 자체 wallet인지, 고객별 장부와 on-chain 자산을 어떻게 reconcile하는지 확인해야 합니다.
고객 금전은 신탁의 법적 틀로, 암호자산은 지갑과 장부의 분리로 지키므로 같은 문장으로 뭉개면 핵심을 놓칩니다.
JOBCOIN 해설
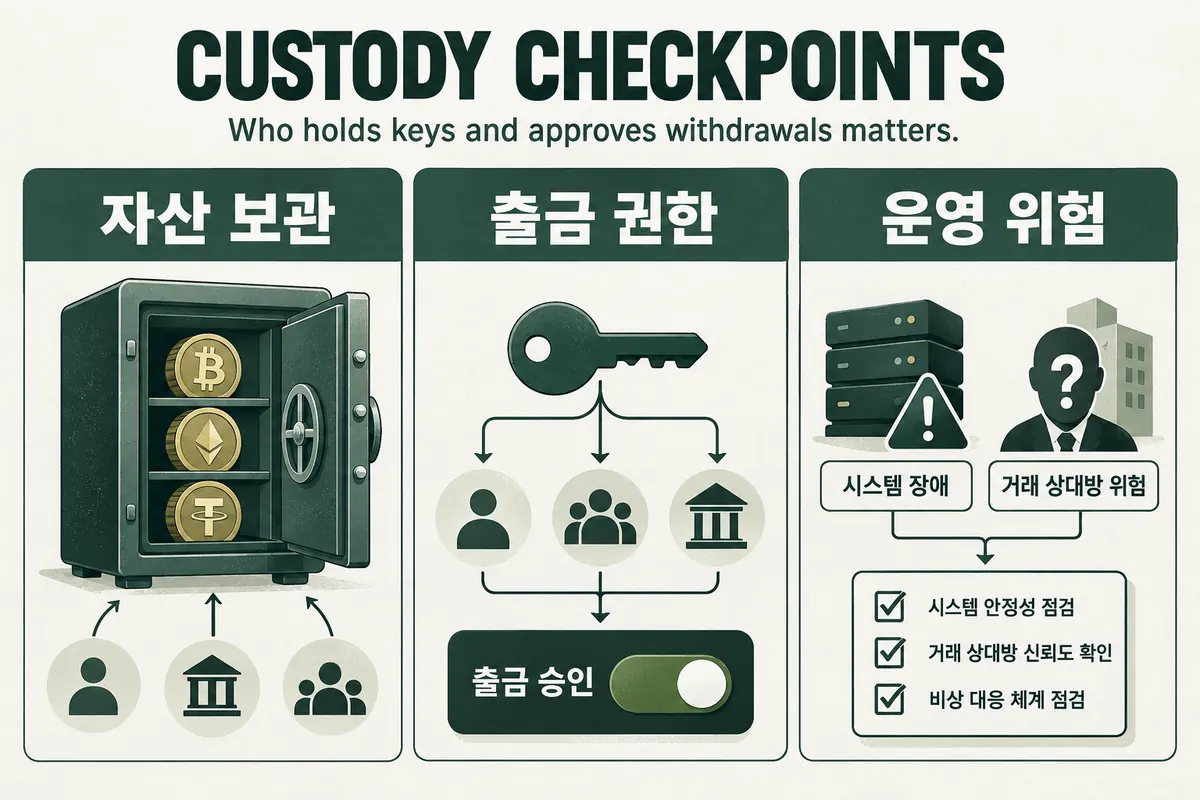
그림은 이 주제의 공통 개념을 단순화한 설명입니다. 아래 항목에서 이 글의 구체적인 조건과 예외를 함께 읽어보세요.
- 자산 종류가 보전 수단을 결정합니다
일본 금융청의 규제체계 설명은 이용자 자산 보전을 두 갈래로 제시합니다.
- 금전 신탁과 crypto 분리를 표로 나눕니다
금전 신탁은 고객에게 반환할 법정화폐를 사업자 자체 계좌에 단순 보관하는 것과 다릅니다.
- 95%는 위치 기준이지 수익 보장률이 아닙니다
금융청은 이용자 암호자산의 적어도 95%를 offline 환경에서 관리한다고 설명합니다.
AI로 제작한 개념도 · 실제 가격·거래 내역·통계가 아닙니다.
금전 신탁과 crypto 분리를 표로 나눕니다
금전 신탁은 고객에게 반환할 법정화폐를 사업자 자체 계좌에 단순 보관하는 것과 다릅니다. 신탁계약, 수탁자와 수익자 구조를 확인하고 파산 때 어떻게 취급되는지 공시를 읽습니다. 암호자산은 private key와 wallet 접근통제가 핵심이라 cold·hot 구분, 자체·외부 보관과 대응자산을 살펴야 합니다.
금융청 자료는 자산분리 상태와 financial statements가 공인회계사 또는 감사법인의 감사를 받는 구조도 설명합니다. 감사가 있다는 사실은 특정 시점·범위의 절차를 뜻하며 미래의 해킹이나 가격을 보증하지 않습니다. 감사보고서의 대상 법인과 기간, 의견과 예외를 확인하세요.
| 자산·구간 | 주요 관리 방식 | 확인할 공시 |
|---|---|---|
| 고객 법정화폐 | 신탁을 통한 관리 | 수탁자·수익자·신탁 대상·반환 절차 |
| 고객 암호자산 대부분 | 분리된 offline cold wallet | 95% 산정·키 관리·자체/외부 custody |
| 운영용 암호자산 | 제한된 hot wallet | 상한·승인·monitoring·rebalancing |
| hot wallet 대응 | 동종·동량 대응자산 등 이행 기반 | 보유 주체·분리·감사 |
| 장부·재무 | 고객별 records와 외부 감사 | 기간·scope·reconciliation 차이 |
| 유출 사고 | 사전 공시한 대응방침 | 적용 사건·보상 절차·제외 |
95%는 위치 기준이지 수익 보장률이 아닙니다
금융청은 이용자 암호자산의 적어도 95%를 offline 환경에서 관리한다고 설명합니다. 이 수치는 고객 금전의 신탁 비율이나 해킹 시 보상률이 아닙니다. 평가 시점, 가치 변동이 큰 자산의 환산 방식, maintenance·출금 과정에서 hot wallet 잔액이 어떻게 통제되는지는 사업자의 공시와 내부 규칙을 확인해야 합니다.
cold wallet도 절대 무위험 상태가 아닙니다. key ceremony, 다중승인, 백업 위치, 내부자 권한, 복구와 출금 지연 위험이 남습니다. hot wallet은 즉시 출금을 위해 필요하지만 internet 공격면이 크므로 승인 한도와 이상 탐지, offline wallet로의 자동 이동 여부를 함께 봅니다.
- 잔액을 엔화·기타 법정화폐와 각 암호자산으로 구분합니다.
- 금전의 신탁은행·신탁계정·수익자 구조를 확인합니다.
- 암호자산 cold wallet 비율의 기준시점과 산정 방식을 묻습니다.
- hot wallet 한도와 대응자산의 종류·보관·감사 방식을 읽습니다.
- 고객 장부와 on-chain 잔액의 reconciliation 주기를 확인합니다.
- 유출 대응방침, 신고·통지와 반환·보상 절차를 저장합니다.
hot wallet 대응자산은 보험과 다릅니다
온라인에서 관리하는 고객 암호자산은 유출 위험이 상대적으로 크므로 교환업자가 동종·동량의 자체 암호자산 등 이행을 위한 대응자산을 별도로 관리하는 규율이 연결됩니다. 이는 사고 뒤 고객 반환 의무를 뒷받침하는 구조이며, 제3자 보험사가 모든 손실을 지급한다는 의미와 다릅니다.
대응자산의 소유 주체, 고객자산과의 분리, 담보 설정 가능성, 평가와 감사 방식을 확인하세요. token 자체가 급락하거나 chain이 중단되면 동종 수량 보유가 법정화폐 가치 손실을 막지 못할 수 있습니다. 사업자의 보상방침과 보험이 있다면 각각 별도 문서로 읽어야 합니다.
가정 사례에서 엔화와 BTC를 따로 추적합니다
가정 사례로 고객이 등록 교환업자에 100만 엔과 BTC 0.2개를 보유한다고 하겠습니다. 100만 엔은 공시된 신탁 구조에서 수탁자와 고객 수익권을 확인합니다. BTC는 cold wallet 보유분과 운영상 hot wallet 보유분, 각 wallet에 대한 장부 귀속을 확인합니다.
출금 요청으로 BTC 일부가 hot wallet에 이동했다면 그 시점의 대응자산과 승인통제가 적용되는지 봅니다. 동시에 BTC 가격이 30% 하락한 손실은 분리관리 위반과 다른 문제입니다. 신탁·cold wallet 의무를 가격 원금 보장으로 바꾸어 이해하지 않아야 합니다.
감사와 유출 대응방침의 범위를 읽습니다
금융청 자료는 자산분리와 재무제표에 대한 외부 감사, 이용자 암호자산 유출 시 대응방침 공시를 규제 요소로 듭니다. 감사보고서가 어떤 기준일의 어떤 법인을 다루고 고객부채 완전성·wallet 통제까지 포함하는지 확인합니다. SOC 보고서나 proof of reserves가 별도로 제시되면 각각의 scope도 구분합니다.
유출 대응방침에는 사고 정의, 고객 통지, 반환 기준, 자체 대응자산과 보험의 적용, 처리 일정이 들어 있는지 봅니다. ‘전액 보상 원칙’ 같은 광고 문구만으로 법적 청구권을 확정하지 말고 약관의 면책·상한·준거법과 함께 읽으세요.
등록 법인과 실제 보관 주체를 마지막에 맞춥니다
금융청 등록부에서 계약 법인의 등록번호와 취급 암호자산을 확인한 뒤, custody 공시의 법인이 같은지 대조합니다. 그룹의 해외 custodian이나 technology provider가 관여한다면 어느 자산에 어떤 책임을 지는지 계약상 역할을 분리합니다. 등록부 등재는 token 가치 보증이 아니라는 경계도 유지해야 합니다. 싱가포르 DPT 고객자산 규정과 비교하면 두 제도 모두 분리와 장부를 중시하지만, 일본의 금전 신탁·95% offline 기준을 싱가포르 사업자에게 그대로 적용할 수는 없습니다.
문제가 생기면 가입 약관, 잔액과 거래내역, 입출금 주소, 신탁·wallet 공시, 유출 통지와 support 답변을 보존하세요. 금융청 상담과 자율규제기관 분쟁 경로를 확인하되 파산·소유권·대규모 손실은 일본 법률전문가에게 개별 자료를 보여 주는 것이 필요합니다.
자주 묻는 질문
고객 엔화도 95%만 신탁으로 관리하나요?
95% 수치는 이용자 암호자산의 offline 관리 기준입니다. 고객 금전은 별도의 신탁 관리 구조이므로 두 기준을 섞지 마세요.
cold wallet이면 해킹 손실이 완전히 없어지나요?
아닙니다. online 공격면은 줄지만 키 관리·내부자·복구·운영 위험이 남고, 출금용 hot wallet도 별도로 운영됩니다.
hot wallet 대응자산은 보험인가요?
같지 않습니다. 대응자산은 교환업자의 이행을 뒷받침하는 별도 보유 구조이고 보험은 제3자 약관에 따라 특정 사고를 보장하는 계약입니다.
더 깊이 읽기
본문에서 다룬 개념과 확인 절차를 다음 글에서 이어서 살펴보세요.