가상자산을 자본자산으로 보유하다 매도·교환·결제 등으로 처분했다면 각 처분을 취득 lot와 연결해 Form 8949 입력값을 만듭니다. 최소한 자산 종류, 취득·처분 날짜와 시각, 수량, 각 시점의 미국 달러 공정가치, 받은 총수입, 조정원가, 수수료, 단기·장기 구분을 보존하세요. 거래소 CSV·1099-DA·온체인 txid는 서로 다른 조각이므로 하나만 원장으로 삼지 않습니다. broker basis가 없거나 틀려도 납세자가 증빙으로 올바른 basis와 필요한 조정을 계산해야 하며, 소득으로 받은 코인은 수령 당시 소득과 나중 처분 손익을 별개로 기록합니다.
원장은 취득·이전·처분 세 층으로 나눕니다
거래소 매수, 급여·채굴·staking 수령, 증여·상속처럼 자산이 들어온 사건은 취득 층에 기록합니다. 거래소 간 출금이나 자기지갑 이동은 소유권이 유지되는지 확인해 이전 층에 두고, 매도·다른 코인과의 교환·상품 결제·증여가 아닌 양도 등은 처분 여부를 검토합니다. 입출금이라는 화면 라벨만으로 과세 사건을 결정하지 마세요.
IRS는 자본자산으로 보유한 디지털자산의 sale, exchange 또는 기타 disposition을 Form 8949로 보고한다고 안내합니다. 반면 mining·staking·근로·사업 대가 같은 ordinary income은 수령 당시 다른 양식에 보고될 수 있습니다. 같은 코인이 처음에는 소득이고 나중에는 자본자산 처분이 될 수 있으므로 수령 당시 가치와 후속 sale을 두 사건으로 남깁니다.
좋은 세금 원장은 거래소별 잔액표가 아니라 한 코인의 취득부터 이전과 처분까지 이어지는 lot 지도입니다.
JOBCOIN 해설
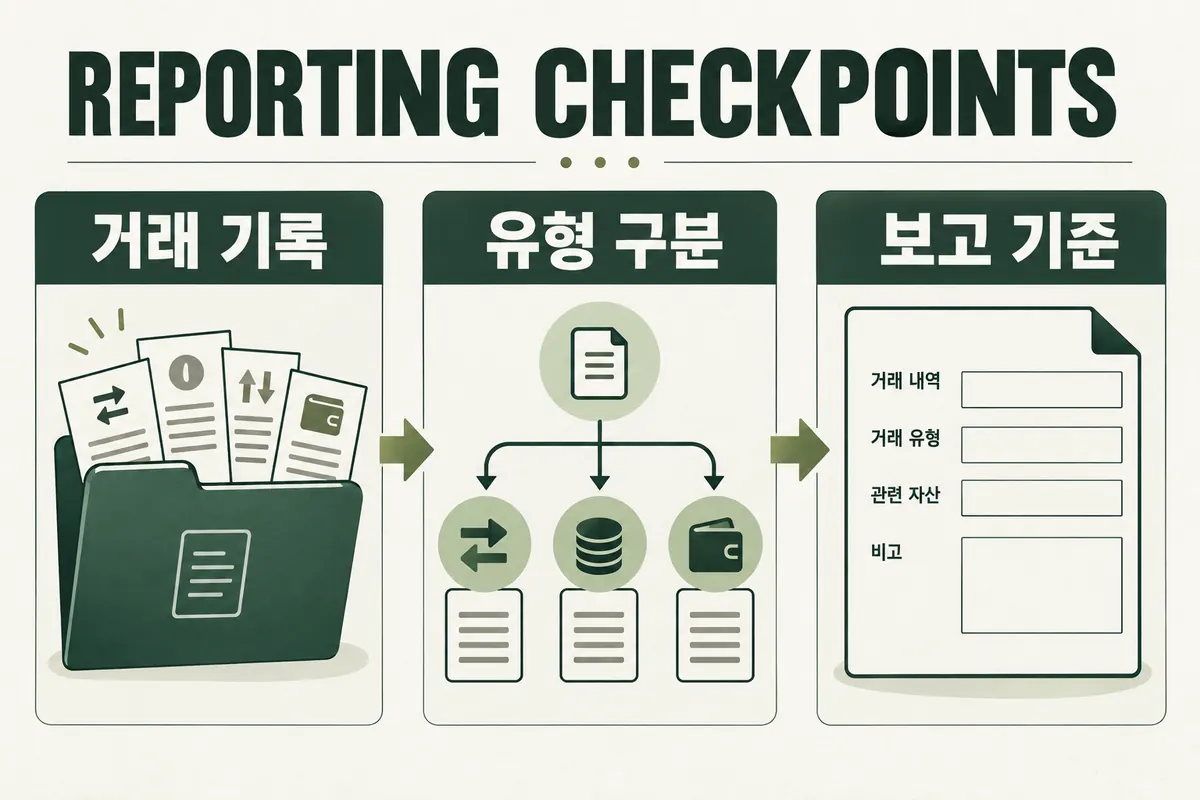
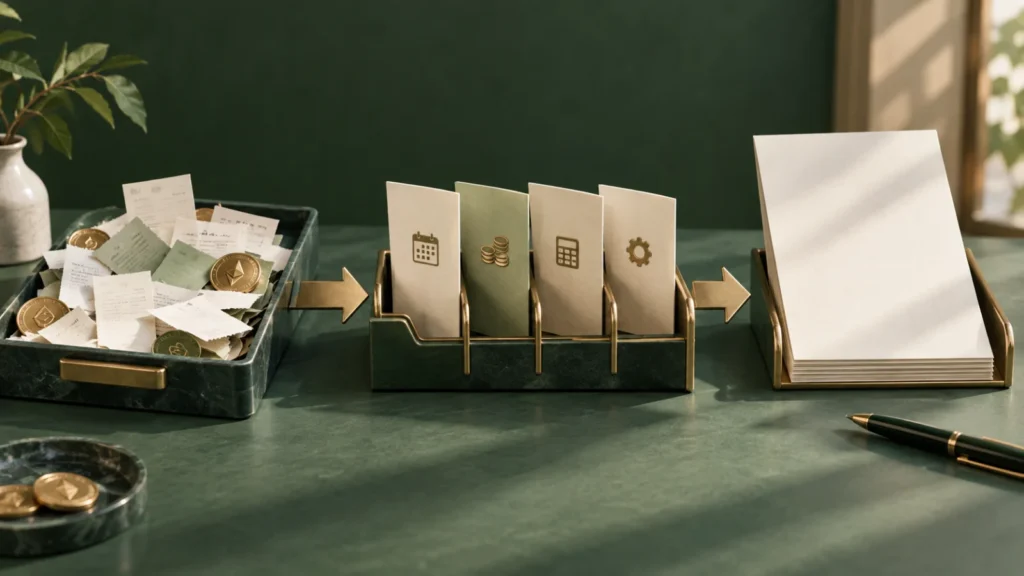
그림은 이 주제의 공통 개념을 단순화한 설명입니다. 아래 항목에서 이 글의 구체적인 조건과 예외를 함께 읽어보세요.
- 원장은 취득·이전·처분 세 층으로 나눕니다
거래소 매수, 급여·채굴·staking 수령, 증여·상속처럼 자산이 들어온 사건은 취득 층에 기록합니다.
- 처분 한 건에 필요한 필드를 고정합니다
처분마다 자산명과 네트워크, 수량, 거래시각과 시간대, 받은 재산의 달러 공정가치, broker gross proceeds, 수수료와 txid·order ID를 적습니다.
- basis와 수수료를 두 번 넣지 않습니다
IRS Form 8949 지침은 디지털자산 basis가 취득원가에 transaction fee, commission, transfer tax와 그 밖의 acquisition cost를 포함한다고 설명합니다.
AI로 제작한 개념도 · 실제 가격·거래 내역·통계가 아닙니다.
처분 한 건에 필요한 필드를 고정합니다
처분마다 자산명과 네트워크, 수량, 거래시각과 시간대, 받은 재산의 달러 공정가치, broker gross proceeds, 수수료와 txid·order ID를 적습니다. 그 수량과 연결된 취득 lot의 날짜·시각·수량·취득 당시 달러가치·취득비용도 가져옵니다. 여러 거래소가 UTC와 현지시간을 섞으면 같은 날 순서가 뒤집힐 수 있어 원본 timezone을 보존합니다.
Form 8949의 기본 열은 자산 설명, 취득일, 처분일, proceeds, cost or other basis, adjustment code·금액과 gain or loss입니다. 장부에는 이보다 더 많은 원자료를 유지하고 신고서에는 해당 연도 지침에 맞춰 요약합니다. 합산 숫자만 저장하면 IRS 양식이나 broker correction이 생겼을 때 lot별 차이를 재현하기 어렵습니다.
| 필드 | 근거 자료 | 검산 질문 |
|---|---|---|
| 취득일·수량 | 매수 order·수령 txid | 실제 선택 lot와 같은가 |
| 처분일·수량 | 매도·교환·결제 기록 | 자기지갑 이전이 섞이지 않았나 |
| 총수입 | 1099-DA·체결내역·받은 자산 가치 | 달러 측정시점이 일관적인가 |
| 조정원가 | 취득대가·취득비용·조정 기록 | 처분 수량만큼 배분했는가 |
| 보유기간·조정 | lot 연결·양식 box·정정자료 | 단기·장기와 code가 맞는가 |
basis와 수수료를 두 번 넣지 않습니다
IRS Form 8949 지침은 디지털자산 basis가 취득원가에 transaction fee, commission, transfer tax와 그 밖의 acquisition cost를 포함한다고 설명합니다. 그러나 모든 네트워크 수수료가 항상 같은 방식으로 basis에 들어가는 것은 아닙니다. 취득·처분·자기이전·서비스 지급 중 어느 사건을 위해 발생했는지 구분하고 해당 규칙으로 amount realized 또는 basis 반영을 결정합니다.
거래소가 fee 차감 후 net proceeds를 보여주고 1099-DA가 다른 방식으로 gross proceeds를 표시할 수 있습니다. 장부에서 수수료를 이미 basis나 proceeds에 반영한 뒤 Form 8949 adjustment로 다시 빼면 중복됩니다. 총액, 수수료, 순액을 별도 열로 두고 산식 `gain or loss = proceeds +/− permitted adjustments − adjusted basis`가 원자료에서 재현되는지 확인합니다.
- 모든 거래소 CSV와 연말 statement를 원본 그대로 보관합니다.
- 자기지갑 주소 목록을 만들어 내부 이전 txid를 양쪽에서 연결합니다.
- 취득 lot별 날짜·수량·달러가치·비용과 출처를 적습니다.
- 처분마다 선택 lot와 남은 수량을 갱신합니다.
- 1099-DA 차이는 adjustment code·금액·증빙 파일로 설명 가능하게 남깁니다.
specific identification과 기본 순서를 문서화합니다
같은 broker 계정에 같은 코인의 여러 lot가 있으면 어떤 수량을 팔았는지가 basis와 보유기간을 바꿉니다. IRS FAQ의 adequate identification 요건에 맞춰 처분 시점까지 특정 lot의 취득일·basis·수량을 broker에 알리고 확인을 받아야 specific identification을 뒷받침할 수 있습니다. 사후에 가장 유리한 lot를 고르는 계산만으로 충분하다고 보지 않습니다.
적절한 specific identification이 없으면 적용되는 ordering 규칙을 사용해야 합니다. 2025 임시 relief와 2026 이후 broker가 제공하는 standing order 방식은 시점과 조건이 다르므로 한 방법을 모든 연도에 소급하지 마세요. wallet 또는 account별 basis 관리와 broker 설정 화면, 주문 확인을 해당 세금연도 기록에 함께 저장합니다.
1099-DA와 Form 8949의 차이를 조정합니다
2025 sale의 1099-DA는 일반적으로 gross proceeds만 있고 basis는 비어 있을 수 있습니다. 2026 이후에도 외부 이전 자산이나 noncovered security는 basis가 보고되지 않거나 선택 보고일 수 있습니다. basis 공란은 0원 원가가 아니므로 개인 원장의 올바른 조정원가를 Form 8949에 입력하고 covered 상태를 확인합니다.
broker가 보고한 proceeds나 basis가 틀리면 먼저 corrected statement를 요청합니다. 신고 시점까지 고쳐지지 않았거나 양식 금액과 올바른 세법상 금액이 다르면 해당 연도 Form 8949 지침의 adjustment code와 금액을 검토하고 근거를 보관하세요. 임의 code를 쓰기보다 왜 다른지 txid·체결·lot 계산으로 설명할 수 있어야 합니다.
검산 후 Schedule D와 다른 소득을 분리합니다
Form 8949에서 단기와 장기를 나누고 covered·noncovered 및 양식 수령 상태에 맞는 구획을 사용한 뒤 합계를 Schedule D로 옮깁니다. 처분 수량 합계가 취득 수량과 기초잔액을 초과하지 않는지, 연말 wallet·exchange 잔액과 남은 lot가 맞는지 검산하세요. 거래소 간 이전이 양쪽에서 sale·purchase로 중복된 오류도 찾습니다.
ordinary income, 사업소득, 선물·파생상품, 증여·상속과 파산채권은 Form 8949의 단순 현물 매매와 다른 규칙이 적용될 수 있습니다. 납세자 신분과 거래 구조에 따라 결과가 달라지므로 이 글은 기록 설계에만 사용하고, 최종 분류·평가방법·조정은 해당 tax year IRS 지침과 미국 세무 전문가에게 확인하세요.
자주 묻는 질문
코인을 다른 내 지갑으로 보낸 것도 Form 8949 처분인가요?
소유권이 유지되는 단순 이전은 매도·교환과 구분해야 합니다. 다만 이전 수수료와 중간 서비스 구조의 세무 처리는 별도로 검토하고 양쪽 txid를 연결해 보관하세요.
1099-DA basis가 비어 있으면 무엇을 입력하나요?
취득기록과 적용 가능한 비용으로 올바른 조정원가를 계산합니다. 공란을 원가 0으로 해석하지 말고 covered/noncovered 상태를 확인하세요.
거래소 CSV 하나면 기록이 충분한가요?
대개 부족합니다. 외부지갑 이전, 다른 거래소 취득, 수입 당시 가치와 수수료를 연결하려면 txid·statement·lot 원장이 함께 필요합니다.
더 깊이 읽기
본문에서 다룬 개념과 확인 절차를 다음 글에서 이어서 살펴보세요.