Form 1099-DA는 broker가 고객의 디지털자산 처분 정보를 고객과 IRS에 보내는 정보보고서입니다. 2025년에 broker가 실행한 sale은 일반적으로 gross proceeds 보고가 시작되지만 basis 보고는 요구되지 않습니다. 2026년 이후 sale은 gross proceeds와 함께 broker의 custodial account에서 2025년 이후 취득해 covered security가 된 디지털자산의 basis를 의무 보고하고, noncovered asset basis는 선택 보고일 수 있습니다. 양식을 받지 않았거나 basis 칸이 비어 있어도 납세자의 모든 디지털자산 소득·이익·손실 보고의무는 사라지지 않습니다.
거래연도와 양식 수령연도를 분리합니다
2025 calendar year에 broker가 실행한 디지털자산 sale은 1099-DA gross proceeds 보고의 첫 단계입니다. 고객은 해당 거래연도가 끝난 뒤 statement를 받으므로 문서가 도착한 해만 보고 적용연도를 판단하면 안 됩니다. 양식 상단의 tax year, 각 처분일, broker 이름과 계정번호를 확인하고 자신의 2025 거래기록과 맞추세요.
2026년 이후 sale에는 gross proceeds 보고가 계속되고 covered security의 basis 정보보고가 단계적으로 더해집니다. 여기서 2026은 양식을 받은 해가 아니라 sale이 effected된 거래연도이며, covered 여부는 취득시기·취득방법·broker의 custodial account 등 요건에 달려 있습니다. 단순히 2026년에 판 코인이라는 이유로 모든 원가가 채워지는 것은 아닙니다.
1099-DA의 빈 원가 칸은 원가가 0이라는 뜻이 아니라 납세자가 기록으로 계산해야 한다는 신호일 수 있습니다.
JOBCOIN 해설
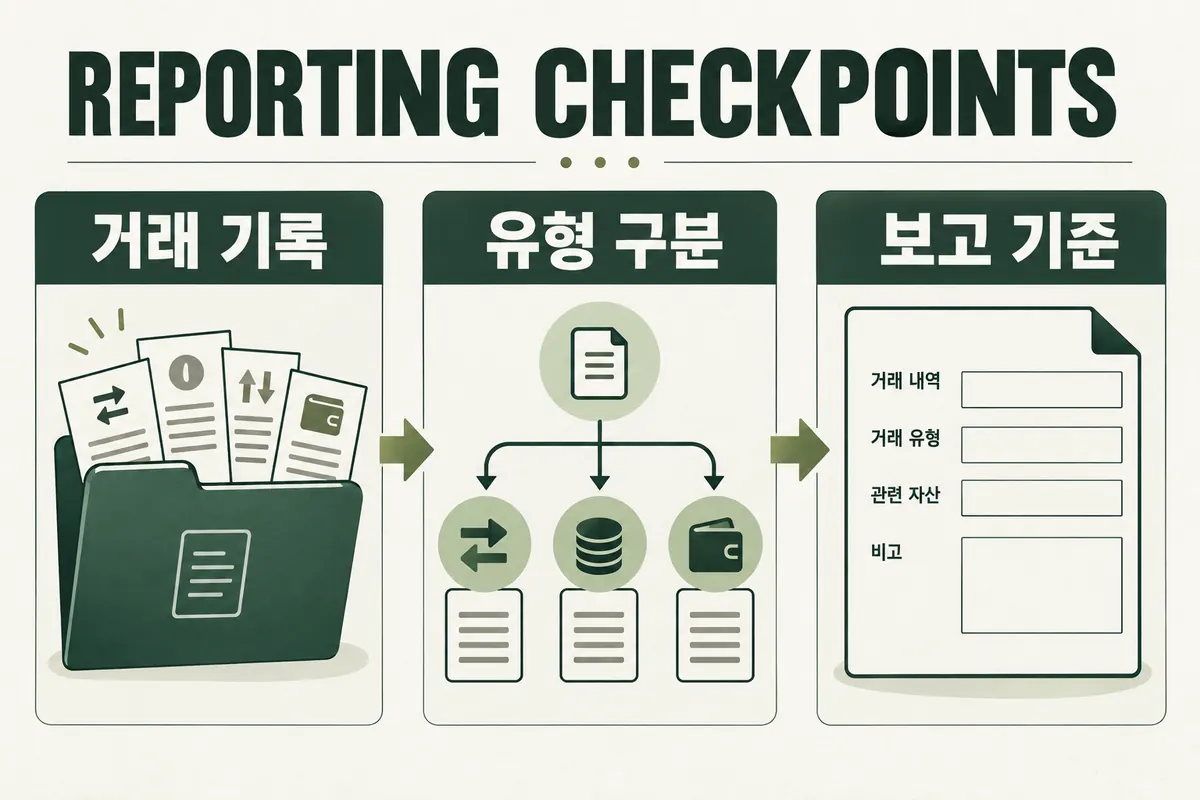
그림은 이 주제의 공통 개념을 단순화한 설명입니다. 아래 항목에서 이 글의 구체적인 조건과 예외를 함께 읽어보세요.
- 거래연도와 양식 수령연도를 분리합니다
2025 calendar year에 broker가 실행한 디지털자산 sale은 1099-DA gross proceeds 보고의 첫 단계입니다.
- 2025와 2026 이후의 보고 항목을 나눕니다
IRS 2025 Instructions는 2025년에 broker가 실행한 각 sale에 Form 1099-DA를 작성하지만 basis 정보를 보고할 의무는 없다고 설명합니다.
- covered security 조건을 취득 시점부터 확인합니다
2026 Instructions에서 covered digital asset은 일반적으로 2025년 이후 현금, stored-value card, 다른 디지털자산 또는 일정 재산·서비스를 대가로 broker가 custodial service를 제공한 계정에서 취득한 자산입니다.
AI로 제작한 개념도 · 실제 가격·거래 내역·통계가 아닙니다.
2025와 2026 이후의 보고 항목을 나눕니다
IRS 2025 Instructions는 2025년에 broker가 실행한 각 sale에 Form 1099-DA를 작성하지만 basis 정보를 보고할 의무는 없다고 설명합니다. 그래서 gross proceeds가 크게 보여도 그것이 과세소득이나 이익과 같은 숫자는 아닙니다. 이익·손실은 받은 대가에서 처분한 lot의 조정원가와 관련 비용을 세법에 맞게 반영해 계산합니다.
IRS 2026 Instructions는 2026년 이후 모든 보고대상 디지털자산 sale의 gross proceeds와 covered security의 basis를 의무 항목으로, noncovered security의 basis는 선택 보고로 설명합니다. qualifying stablecoin과 specified NFT에는 일정 요건에서 집계·선택 보고 방식이 있어 일반 코인 한 건별 표와 똑같이 보이지 않을 수 있습니다. 양식 형식의 차이를 거래 누락으로 바로 단정하지 않습니다.
| 거래연도 | broker의 핵심 보고 | 납세자가 특히 확인할 것 |
|---|---|---|
| 2024 이전 | 1099-DA 단계 적용 전 | 기존 양식·거래원장과 자진 신고 |
| 2025 sale | gross proceeds 의무, basis 의무 없음 | 취득 lot·조정원가 직접 계산 |
| 2026 이후 covered sale | gross proceeds와 basis 의무 | 보고 basis의 정확성·holding period |
| 2026 이후 noncovered sale | gross proceeds, basis는 선택 가능 | 공란·box 표시와 개인 증빙 |
| 일부 stablecoin·NFT | 요건 충족 시 선택적 집계 방식 가능 | de minimis·분류·별도 거래기록 |
covered security 조건을 취득 시점부터 확인합니다
2026 Instructions에서 covered digital asset은 일반적으로 2025년 이후 현금, stored-value card, 다른 디지털자산 또는 일정 재산·서비스를 대가로 broker가 custodial service를 제공한 계정에서 취득한 자산입니다. 자기지갑에서 옮겨온 코인, 2025년 이전 취득분, 취득정보가 broker에게 없는 자산은 noncovered로 남을 수 있습니다.
한 번의 sale에 covered와 noncovered lot가 섞일 수도 있습니다. 이때 여러 1099-DA가 오거나 box 9 등 상태 표시가 달라질 수 있으므로 코인명과 총수량만 합쳐 보지 마세요. acquisition date, basis box, long-term·short-term 표시, broker가 고객제공 취득정보를 사용했는지를 lot별로 기록해야 Form 8949와 대조할 수 있습니다.
- 양식의 tax year와 broker·계정 식별정보를 확인합니다.
- 각 처분의 자산·수량·처분일·gross proceeds를 거래원장과 맞춥니다.
- basis, acquisition date, covered/noncovered 표시를 lot별로 봅니다.
- 자기지갑 이전을 sale로 잘못 보고했는지 입출금 txid로 확인합니다.
- 오류는 신고 전에 broker의 공식 correction 절차로 요청하고 기록을 보관합니다.
총수입은 순이익이나 계좌 입금액과 다릅니다
gross proceeds는 처분에서 받은 총 대가를 정보보고 규칙에 따라 계산한 값입니다. 취득원가를 빼기 전이므로 계좌에 10,000달러를 넣고 10,500달러에 매도했다면 1099-DA에는 이익 500달러가 아니라 대체로 처분 총액과 관련 정보가 나타납니다. 수수료의 basis·amount realized 반영은 거래 구조와 규칙을 따라야 합니다.
코인 대 코인 교환도 한 자산의 처분과 다른 자산의 취득이 될 수 있고, 물품·서비스 결제도 처분이 될 수 있습니다. 은행으로 달러를 출금한 때만 1099-DA 대상이라고 생각하면 누락될 수 있습니다. 반대로 자신의 지갑 간 이동은 소유권이 유지되면 보통 sale과 구분되므로 broker가 잘못 분류했는지 확인해야 합니다.
양식 미수령과 잘못된 양식에 대응합니다
IRS는 Form 1099-DA를 받았는지와 관계없이 모든 디지털자산 소득·이익·손실을 연방 신고서에 보고해야 한다고 설명합니다. 해외 broker를 썼거나 비수탁 지갑·탈중앙 프로토콜을 이용해 양식이 없더라도 거래기록을 모아 과세 여부를 판단합니다. 양식 부재를 비과세 확인서로 읽지 않습니다.
받은 양식의 TIN, 이름, 처분금액, 자산코드나 수량이 틀리면 broker에게 corrected Form 1099-DA를 요청하세요. 수정 요청일, 사건번호, 제출한 txid·CSV와 broker 답변을 보관합니다. 신고기한까지 정정되지 않으면 임의로 숫자를 삭제하기보다 원본·정정요청·자신의 계산을 세무 전문가와 검토합니다.
1099-DA를 Form 8949의 입력표로 바꿉니다
각 1099-DA 행을 자산, 처분일, gross proceeds, 취득일, basis, covered 상태 열로 옮긴 뒤 거래소 CSV와 온체인 txid를 붙이세요. 한 broker 안에서 산 자산을 그곳에서 팔았는지, 외부에서 이전했는지 표시하면 basis 공란의 이유를 찾기 쉽습니다. Form 8949의 단기·장기 구분과 조정코드는 해당 연도 지침으로 확인합니다.
정보보고가 확대돼도 납세자 기록이 필요합니다. broker는 다른 지갑의 취득원가, 증여·상속, 채굴·staking 수입 당시 가치, 이전 수수료와 개인이 선택한 lot 전체를 알지 못할 수 있습니다. 세금 결과는 개인 상황에 따라 달라지므로 이 글의 일정표만으로 신고액을 확정하지 말고 해당 tax year 양식과 지침을 사용하세요.
자주 묻는 질문
2025년 1099-DA에 basis가 비어 있으면 원가를 0으로 신고하나요?
아닙니다. 2025 sale은 basis 보고가 요구되지 않았으므로 개인 취득기록과 수수료 자료로 올바른 조정원가를 계산해야 합니다.
2026년부터 모든 코인의 basis가 자동으로 나오나요?
아닙니다. covered security 요건을 충족한 자산은 의무 보고되지만 이전 자산·과거 취득분 등 noncovered 자산은 공란이거나 선택 보고일 수 있습니다.
1099-DA를 받지 못하면 신고하지 않아도 되나요?
그렇지 않습니다. IRS는 양식 수령 여부와 무관하게 모든 디지털자산 소득·이익·손실을 보고해야 한다고 안내합니다.
더 깊이 읽기
본문에서 다룬 개념과 확인 절차를 다음 글에서 이어서 살펴보세요.