토큰 free float는 특정 시점에 공개시장에서 실제 거래 가능한 물량을 추정하려는 분석 분모입니다. 유통량 데이터에서 재단·팀·전략 투자자, 장기 잠금, 회수 불가능한 물량을 조정하지만 주식처럼 법적 주주 공시와 중앙 명부가 없어 주소 소유자와 목적을 완전히 확인하기 어렵습니다. 따라서 하나의 공식 숫자로 주장하기보다 포함 규칙, 주소 목록, 기준 block과 미분류 물량을 공개한 시나리오 범위로 사용해야 합니다.
주식의 정의를 그대로 복사하지 않습니다
FTSE Russell은 지수 계산에서 public에게 이용 가능한 shares만 포함하도록 free float를 조정하며 foundation, 정부, treasury shares, 일부 전략 보유를 제한합니다. 이 방식은 규제 공시와 shareholder type 분류를 토대로 investable opportunity를 재현하려는 목적입니다.
토큰은 주소가 공개돼도 beneficial owner가 감춰지고 수탁 omnibus 주소, exchange cold wallet, bridge escrow가 섞입니다. **주소 잔액만으로 전략 보유와 공개 유통을 구분할 수 없습니다**. 주식 임계값을 토큰에 기계적으로 적용하면 근거 없는 정밀도가 생깁니다.
토큰 free float는 발견되는 숫자가 아니라 공개된 포함 규칙으로 재현하는 분석 시나리오입니다.
JOBCOIN 해설
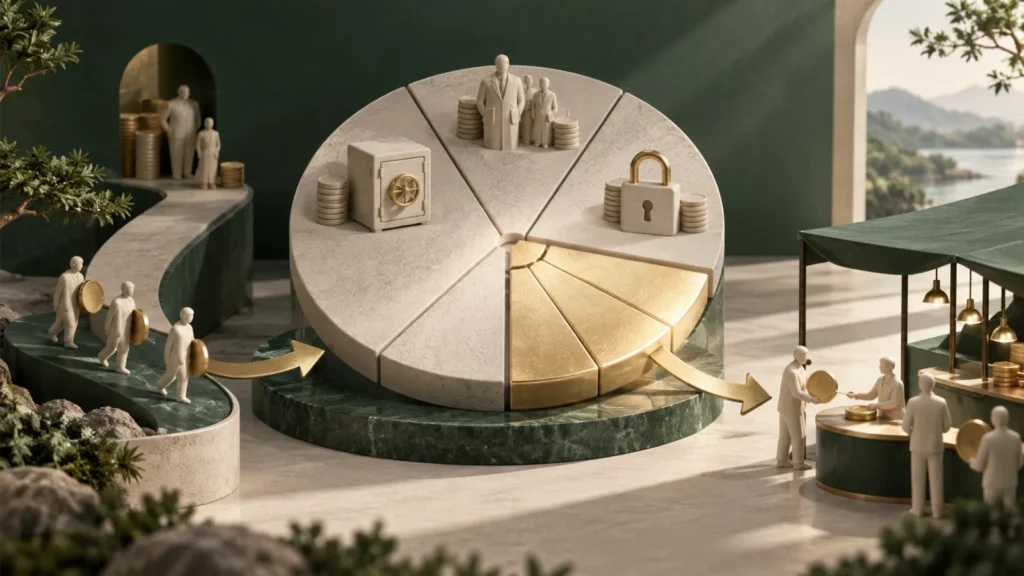
그림은 이 주제의 공통 개념을 단순화한 설명입니다. 아래 항목에서 이 글의 구체적인 조건과 예외를 함께 읽어보세요.
- 주식의 정의를 그대로 복사하지 않습니다
FTSE Russell은 지수 계산에서 public에게 이용 가능한 shares만 포함하도록 free float를 조정하며 foundation, 정부, treasury shares, 일부 전략 보유를 제한합니다.
- 유통량에서 조정 항목을 한 줄씩 뺍니다
가정 provider circulating supply 7억 개에서 재단 운영 지갑 8천만, 팀 custody 5천만, 장기 전략 투자자 4천만을 제한하면 narrow float는 5억3천만입니다.
- 세 가지 float 시나리오를 함께 둡니다
Broad는 provider circulating을 그대로 쓰고, base는 확인된 재단·팀 전략 보유만 제외하며, narrow는 장기 whale과 제한적 custody를 추가 제외할 수 있습니다.
AI로 제작한 개념도 · 실제 가격·거래 내역·통계가 아닙니다.
유통량에서 조정 항목을 한 줄씩 뺍니다
가정 provider circulating supply 7억 개에서 재단 운영 지갑 8천만, 팀 custody 5천만, 장기 전략 투자자 4천만을 제한하면 narrow float는 5억3천만입니다. 다만 exchange 주소 1억 개는 고객 다수의 유동 자산일 수 있어 내부자 whale로 제외하면 안 됩니다.
반대로 개인 주소가 DEX LP에 예치한 물량은 매도 가능한 reserve지만 LP token 잠금과 양방향 가격 영향이 있습니다. 단순 balance 기준 float와 시장별 executable float를 구분합니다. **Float 추정치는 호가 깊이의 대체값이 아닙니다**.
| 항목 | 잔액 | 처리 | 근거 수준 |
|---|---|---|---|
| Provider circulating | 700M | 출발값 | 방법론 확인 |
| Foundation operations | 80M | 제외 시나리오 | 공식 주소 |
| Team custody | 50M | 제외 | vesting 공시 |
| Strategic investor | 40M | 제외 가능 | 소유 확인 필요 |
| Exchange omnibus | 100M | 자동 제외 안 함 | 고객 자산 혼재 |
| Narrow free float | 530M | 결과 | 규칙 의존 |
세 가지 float 시나리오를 함께 둡니다
Broad는 provider circulating을 그대로 쓰고, base는 확인된 재단·팀 전략 보유만 제외하며, narrow는 장기 whale과 제한적 custody를 추가 제외할 수 있습니다. 각 시나리오의 주소, threshold, 만료일과 근거를 표에 남깁니다.
소유를 모르는 큰 주소는 narrow에서 제외하고 broad에서 포함할 수 있지만 ‘내부자’라고 라벨링하지 않습니다. 미분류 비중이 크면 범위를 넓혀 불확실성을 보여 줍니다. **하나의 소수점 float로 불확실성을 숨기지 않습니다**.
회전율 분모는 기간 중 변화를 반영합니다
거래량 1억 개를 float 5억 개로 나누면 일 회전율 20%라는 가정 결과가 나옵니다. 하지만 당일 대규모 unlock이나 treasury 판매가 있으면 시작 float와 종료 float가 다릅니다. 평균 float 또는 일별 float로 계산하고 거래량의 wash·venue coverage 문제도 분리합니다.
가격 3달러를 곱한 float-adjusted value는 15억 달러지만 실제로 15억 달러를 충격 없이 매도할 수 있다는 뜻이 아닙니다. 시장 깊이, 집중도와 거래 제한을 함께 봅니다.
주소 분류를 정기적으로 만료시킵니다
Treasury가 market maker에게 대여하면 소유권은 재단에 남아도 거래 가능성은 커질 수 있습니다. 전략 투자자 물량이 거래소로 이동해도 매도를 확정할 수는 없지만 기존 제외 근거는 재검토해야 합니다. 라벨에는 유효 시작·종료와 마지막 확인일을 둡니다.
재현 파일에는 chainId, contract, 기준 block, provider 공급, 주소별 잔액, 소유 근거, 포함 결정과 reviewer를 기록합니다. 정책 변경 전후 시계열을 같은 이름으로 이어 붙이지 않고 version을 분리합니다. 두 검토자가 소유 근거와 포함 결정을 독립 확인하고, 출처가 사라지면 기존 라벨을 확정값으로 유지하지 않습니다. 월별 snapshot은 당시 판단 근거까지 함께 보관합니다.
- 분석 목적이 지수 가중·회전율·유동성 중 무엇인지 정합니다.
- Provider circulating의 제외 정책을 먼저 확인합니다.
- 공식 공시로 확인된 전략 보유 주소만 별도 표시합니다.
- Broad·base·narrow 시나리오와 미분류 잔액을 계산합니다.
- Unlock·treasury 이동 뒤 주소 라벨을 재검토합니다.
자주 묻는 질문
Free float와 circulating supply는 같은가요?
둘 다 거래 가능한 공급을 겨냥하지만 free float 분석은 전략 보유를 더 엄격히 조정할 수 있어 방법론에 따라 다릅니다.
거래소 지갑은 모두 free float인가요?
고객 자산과 운영 재고가 섞일 수 있어 전부 포함·제외하지 말고 수탁 구조와 목적을 확인해야 합니다.
Free float가 작으면 가격이 반드시 오르나요?
아닙니다. 수요, 호가 깊이, 보유 집중과 시장 구조가 함께 작용하며 float만으로 방향을 예측할 수 없습니다.