파생 거래량/OI 회전율은 보통 일정 기간 거래된 계약 수를 같은 기간의 평균 미결제약정으로 나눕니다. 하루 거래량 24,000계약, 전일·당일 OI 평균 12,000계약이면 일 회전율은 2.0회입니다. 이는 남아 있는 계약 재고의 두 배만큼 계약이 거래됐다는 활동성 비율이지 모든 포지션이 두 번 교체됐다는 증거는 아닙니다. 거래량은 매 체결을 한 계약으로 세고 OI도 매수·매도 양쪽 중 한쪽만 세지만, 자료 제공자의 범위·예비치·만기 합산 규칙을 맞춰야 합니다.
거래량은 흐름이고 OI는 남은 재고입니다
CME는 volume을 지정 기간에 거래된 계약 수, open interest를 상계되거나 인도로 이행되지 않고 남은 계약 수로 정의합니다. 한 체결에는 매수자와 매도자가 있지만 거래량 1계약, OI도 열린 계약 하나를 한쪽만 셉니다. 매수·매도 양쪽을 각각 더해 2로 세면 분자가 두 배가 됩니다.
회전율은 흐름/재고이므로 기간 단위가 필요합니다. 일 거래량/평균 OI는 `회/일`, 월 거래량/월 평균 OI는 `회/월`로 읽습니다. 월 수치를 일 수치와 숫자만 비교하지 않습니다.
회전율은 계약 재고 주변에서 얼마나 많은 체결이 일어났는지 보여 주지만 누가 교체됐는지는 말하지 않습니다.
JOBCOIN 해설
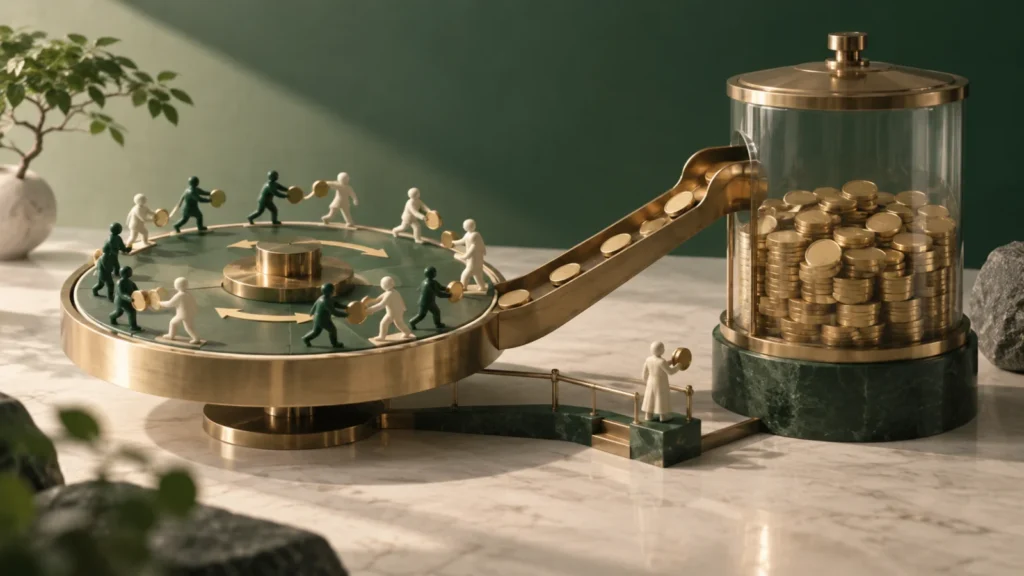
그림은 이 주제의 공통 개념을 단순화한 설명입니다. 아래 항목에서 이 글의 구체적인 조건과 예외를 함께 읽어보세요.
- 거래량은 흐름이고 OI는 남은 재고입니다
CME는 volume을 지정 기간에 거래된 계약 수, open interest를 상계되거나 인도로 이행되지 않고 남은 계약 수로 정의합니다.
- 평균 OI를 분모로 가상 계산합니다
가상 전일 OI 10,000, 당일 OI 14,000이면 두 시점 평균은 12,000입니다.
- 계약 수와 명목가치 기준을 섞지 않습니다
BTC 선물 한 계약의 크기가 상품마다 다르면 계약 수 1만 개가 같은 경제적 규모가 아닙니다.
AI로 제작한 개념도 · 실제 가격·거래 내역·통계가 아닙니다.
평균 OI를 분모로 가상 계산합니다
가상 전일 OI 10,000, 당일 OI 14,000이면 두 시점 평균은 12,000입니다. 당일 거래량 24,000을 나누면 `24,000/12,000=2.0회/일`입니다. 종가 OI 14,000만 분모로 쓰면 1.714로 달라집니다. 어느 방식을 사용했는지 산식에 고정합니다.
3일 거래량이 8천·12천·10천, 일별 OI가 9천·10천·11천이면 총거래량 30천, 평균 OI 10천, 3일 회전율은 3.0회입니다. 일평균으로 표현하려면 3일로 나눠 1.0회/일입니다.
| 창 | 거래량 | 분모 OI | 회전율 |
|---|---|---|---|
| 1일·평균 OI | 24,000 | 12,000 | 2.000회/일 |
| 1일·종가 OI | 24,000 | 14,000 | 1.714회/일 |
| 3일 합계 | 30,000 | 평균 10,000 | 3.000회/3일 |
| 3일 일평균 | 10,000 | 평균 10,000 | 1.000회/일 |
계약 수와 명목가치 기준을 섞지 않습니다
BTC 선물 한 계약의 크기가 상품마다 다르면 계약 수 1만 개가 같은 경제적 규모가 아닙니다. 같은 상품의 시간 변화에는 계약 수 회전율이 간단하지만 상품 간 비교에는 계약승수와 기초가격을 반영한 명목 거래대금 및 명목 OI가 필요할 수 있습니다.
선형 계약 명목은 보통 계약 수×승수×가격으로 환산하지만 역선형 계약은 정산 단위가 다릅니다. 분자만 USD 명목이고 분모가 계약 수이면 단위가 남아 회전율이 아닙니다. 분자와 분모를 같은 단위로 바꿉니다.
- 거래량 창을 UTC 시작·종료 시각으로 기록합니다.
- OI는 전일·당일 평균인지 일별 평균인지 표시합니다.
- 거래량과 OI의 상품·거래소·만기 범위를 일치시킵니다.
- 계약 수 또는 명목가치 중 하나로 단위를 통일합니다.
- 예비 OI와 다음 날 확정 OI의 수정 여부를 확인합니다.
- 분모 0과 신규 상장 첫날은 산출 불가로 둡니다.
높은 회전율이 전부 포지션 교체는 아닙니다
같은 두 참여자가 하루 동안 여러 번 사고팔아도 거래량은 계속 늘지만 종가 OI는 원래 수준일 수 있습니다. 신규 매수와 신규 매도가 만나면 OI가 늘고, 기존 롱과 숏이 모두 닫히면 줄며, 한쪽 신규·한쪽 청산이면 변하지 않을 수 있습니다. 공개 volume만으로 이 조합을 분해할 수 없습니다.
따라서 회전율 2.0을 `전체 포지션이 두 번 바뀌었다`고 번역하지 않습니다. 짧은 시간의 시장조성 체결, 스프레드 거래, 청산과 롤이 같은 숫자에 섞입니다. 지표는 상대적 활동성의 요약입니다.
만기 롤은 거래량과 OI를 동시에 이동시킵니다
만기 전에는 근월물을 닫고 차월물을 여는 calendar spread가 늘어 두 만기에 거래량이 생깁니다. 전체 만기를 합산한 거래량에서는 롤의 두 다리가 각각 계상될 수 있고, OI는 근월 감소와 차월 증가가 상쇄될 수 있습니다. 이때 회전율 상승을 투기 증가로 단정하기 어렵습니다.
연속선물 시계열을 쓸 때는 가격 롤 규칙뿐 아니라 거래량·OI를 어느 만기에 배정했는지 적습니다. 근월 단일 계약 회전율과 전체 체인 회전율을 나란히 보면 구성 이동을 확인할 수 있습니다.
확정 자료와 보조 지표로 결론을 제한합니다
CME는 일일 volume·OI 보고서의 장 마감 예비치가 다음 날 Daily Bulletin의 공식치와 다를 수 있다고 안내합니다. 이벤트 직후 분석에는 당시 이용 가능 빈티지를 보존하고, 사후 검산에는 확정치로 다시 계산해 차이를 표시합니다.
회전율만으로 유동성이나 방향을 판단하지 말고 호가 스프레드, 깊이, 체결 빈도와 함께 봅니다. 활동이 많아도 시장 충격이 클 수 있습니다. 동일 산식·동일 만기 범위를 유지한 시계열에서 변화 원인을 확인하는 것이 적절합니다. 원자료의 계약 코드와 거래일 달력도 함께 보존해야 휴일과 조기 종료일의 작은 분모를 정상적인 급등으로 오해하지 않습니다.
자주 묻는 질문
회전율 2면 모든 계약이 두 번 손바뀜했다는 뜻인가요?
아닙니다. 총 거래량이 평균 OI의 두 배라는 비율입니다. 일부 계약이 여러 번 거래되고 다른 계약은 그대로일 수 있어 개별 포지션 교체 횟수는 알 수 없습니다.
OI는 롱과 숏을 더해 두 배로 세나요?
아닙니다. 열린 계약에는 롱과 숏이 하나씩 있지만 공식 OI는 계약 한쪽만 세어 한 계약으로 기록합니다.
월 회전율을 일 회전율과 비교하려면 어떻게 하나요?
월 총거래량/월 평균 OI를 거래일 수로 나눠 회/거래일로 바꾸거나 양쪽 모두 같은 기간 단위로 재계산합니다.
더 깊이 읽기
본문에서 다룬 개념과 확인 절차를 다음 글에서 이어서 살펴보세요.