EDGAR에서는 회사명보다 ticker나 CIK로 정확한 법인을 먼저 고른 뒤 최신 10-K를 기준 문서로 삼으세요. Business에서 채굴·거래·수탁 같은 사업모델을, Risk Factors와 MD&A에서 가격·규제·유동성 영향을, Item 8 재무제표와 주석에서 실제 보유액·평가방법·손익을 확인합니다. 이후 10-Q로 분기 변화를, 8-K로 인수·손상·회계 변경 같은 중요 사건을 보완합니다. ‘bitcoin’, ‘crypto asset’, ‘digital asset’, ‘custody’, ‘fair value’, ‘safeguard’는 출발 검색어일 뿐이며, 같은 용어가 고객 수탁분과 회사 자기보유분을 가리키는지 문맥으로 구분해야 합니다.
회사 식별과 서식 순서를 먼저 고정합니다
SEC Search Filings에서 회사명만 입력하면 이름이 비슷한 자회사·해외 발행인·과거 상호가 섞일 수 있습니다. 회사 투자자관계 페이지의 ticker와 EDGAR의 CIK, 법인명, 소재지를 맞춘 뒤 Filings에서 10-K, 10-Q, 8-K 순으로 좁히세요. 외국 민간발행인은 10-K 대신 20-F, 중요 보고는 6-K를 사용할 수 있으므로 미국 법인과 같은 서식만 찾으면 누락됩니다.
최신 10-K는 회계연도 전체의 기준점이고 10-Q는 그 뒤 분기 변화를 보여줍니다. 8-K는 중요 계약, 자산취득, 회계법인 변경, 손상이나 구조조정처럼 연차보고 사이의 사건을 보완합니다. 제출일과 보고기간 종료일은 다르므로 두 날짜를 함께 기록하고, 수정본 10-K/A·10-Q/A가 있는지도 확인해야 과거 수치를 최신 수치로 오인하지 않습니다.
검색어가 가상자산 노출을 찾아주지만, 공시의 서로 다른 항목을 연결해야 그 노출이 회사 돈인지 고객 돈인지 알 수 있습니다.
JOBCOIN 해설
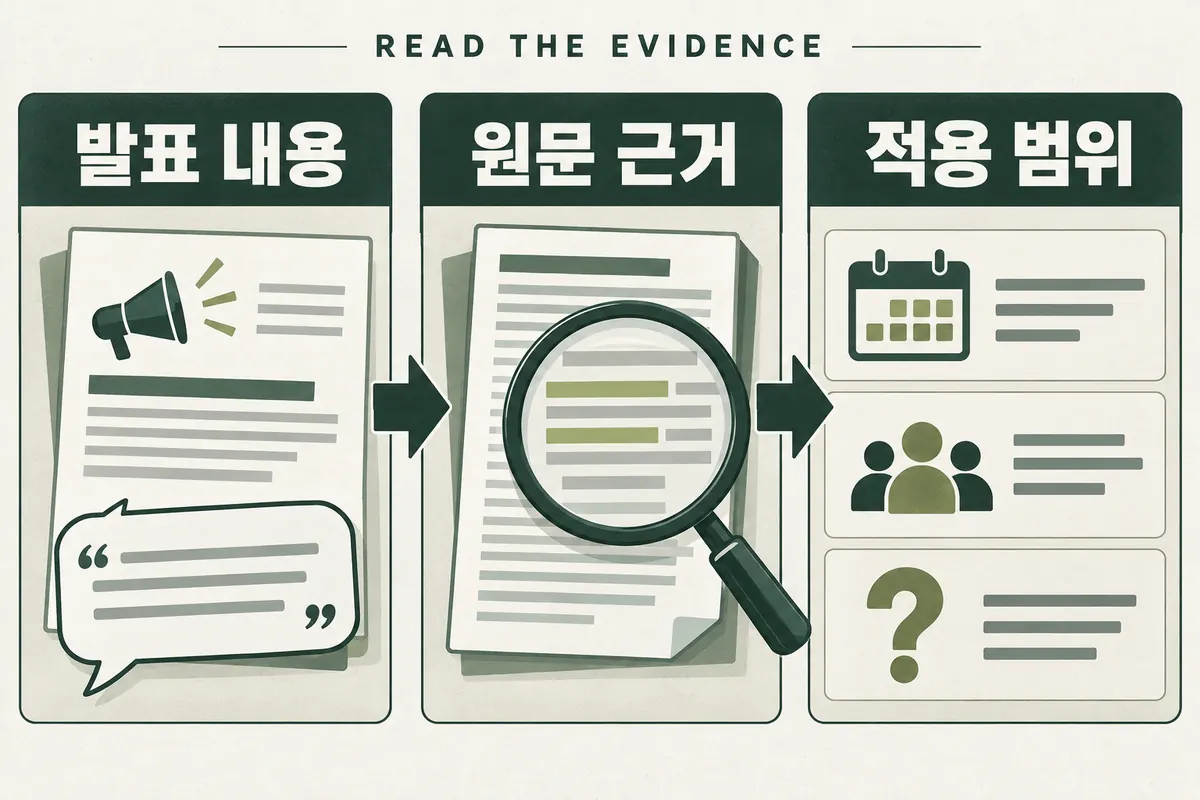
그림은 이 주제의 공통 개념을 단순화한 설명입니다. 아래 항목에서 이 글의 구체적인 조건과 예외를 함께 읽어보세요.
- 회사 식별과 서식 순서를 먼저 고정합니다
SEC Search Filings에서 회사명만 입력하면 이름이 비슷한 자회사·해외 발행인·과거 상호가 섞일 수 있습니다.
- 공시 항목마다 답하는 질문이 다릅니다
Item 1 Business에서는 회사가 토큰을 직접 보유하는지, 채굴하는지, 고객 거래나 수탁을 중개하는지부터 확인합니다.
- 보유 자산과 고객 수탁 의무를 갈라 읽습니다
회사가 투자 목적으로 보유한 코인은 회사 자산과 가격손익에 연결됩니다.
AI로 제작한 개념도 · 실제 가격·거래 내역·통계가 아닙니다.
공시 항목마다 답하는 질문이 다릅니다
Item 1 Business에서는 회사가 토큰을 직접 보유하는지, 채굴하는지, 고객 거래나 수탁을 중개하는지부터 확인합니다. Item 1A Risk Factors는 가격 급락, 거래상대방, 개인키, 규제, 전력비, 네트워크 집중 같은 위험을 설명합니다. 그러나 위험요인이 길다고 실제 보유액이 큰 것은 아니며, 많은 회사가 발생 가능성이 낮아도 중요한 위험을 폭넓게 적습니다.
Item 7 MD&A는 경영진이 수익·현금흐름·유동성 변화와 알려진 추세를 설명하는 곳입니다. Item 7A는 중요한 시장위험의 정량·정성 공시를 찾는 단서이고, Item 8의 감사 재무제표와 주석은 잔액과 회계정책을 검증하는 중심입니다. 숫자와 경영진 설명이 다르게 보이면 주석의 측정 기준일, 공정가치 계층, 제한 자산, 후속 사건을 먼저 대조하세요.
| 공시 위치 | 주로 확인할 내용 | 해석할 때 주의점 |
|---|---|---|
| 10-K Business·Risk Factors | 사업모델, 수탁·채굴, 규제·보안 위험 | 가능성 공시와 실제 잔액을 구분 |
| 10-K/10-Q MD&A | 가격 변화, 유동성, 수익·비용 영향 | 경영진 설명을 주석 수치와 대조 |
| 재무제표·주석 | 보유 수량, 공정가치, 원가, 손익, 수탁 의무 | 자기보유와 고객자산을 분리 |
| 8-K | 중요 취득·처분·계약·회계 사건 | 보도자료가 첨부물인지 filed 정보인지 확인 |
| UPLOAD·CORRESP | SEC 직원 질의와 회사 답변 | 질문 자체를 위반 확정으로 읽지 않기 |
보유 자산과 고객 수탁 의무를 갈라 읽습니다
회사가 투자 목적으로 보유한 코인은 회사 자산과 가격손익에 연결됩니다. 반면 고객을 위해 키를 관리하는 수탁분은 고객 반환 의무, 손실 우발채무, 보안·법률 위험과 연결될 수 있습니다. 플랫폼 거래액이나 고객자산 총액이 회사가 자유롭게 쓸 수 있는 재무상태표 자산이라는 뜻도 아닙니다. 표의 열 제목과 주석 정의를 확인하지 않고 숫자를 합치면 노출을 크게 왜곡합니다.
보유분은 코인 이름, 수량, 원가, 공정가치, 처분 손익과 제한 여부를 찾고, 수탁분은 누가 개인키를 통제하는지, 하위수탁자가 있는지, 사고 시 회사 의무가 무엇인지 찾으세요. 거래·채굴 기업이라면 매출 인식 시점, 채굴 보상 수령과 매각, 전력·장비 비용도 별도입니다. 한 회사가 세 역할을 모두 가질 수 있으므로 ‘crypto’ 검색 결과를 하나의 사업으로 묶지 않습니다.
- EDGAR 회사 페이지에서 CIK와 법인명을 메모합니다.
- 최신 10-K와 이후 10-Q·8-K의 보고기간을 시간순으로 놓습니다.
- bitcoin, crypto asset, digital asset, custody, safeguard, fair value를 각각 검색합니다.
- 회사 자기보유·고객 수탁·거래 또는 채굴 수익을 세 열로 분류합니다.
- 잔액, 측정일, 회계정책, 후속 사건을 원문 표와 주석 번호로 기록합니다.
공정가치 회계의 적용 범위를 확인합니다
FASB ASU 2023-08의 범위에 드는 특정 가상자산은 매 보고기간 공정가치로 측정하고 변동을 당기순이익에 반영합니다. 중요 보유분의 명칭, 원가, 공정가치와 수량 등도 공시 대상이 될 수 있습니다. 다만 모든 디지털 자산이 자동으로 이 기준에 들어가는 것은 아닙니다. 발행자가 만든 토큰, 래핑된 권리, NFT나 계약상 권리는 범위 요건과 다른 회계기준을 확인해야 합니다.
따라서 전기와 당기의 자산 숫자만 비교하지 말고 회계정책 변경일과 채택 방법을 읽어야 합니다. 공정가치 상승이 영업에서 현금이 들어온 것인지 미실현 평가이익인지 손익계산서와 현금흐름표로 나누세요. 수량은 줄었는데 금액이 늘었다면 가격효과와 처분효과를, 수량은 늘었는데 현금이 줄었다면 매입·채굴·비현금 거래를 주석에서 확인합니다.
SAB 122 이후 수탁 공시를 현재 기준으로 봅니다
SEC Staff Accounting Bulletin 122는 2025년 1월 30일부터 SAB 121의 Topic 5.FF를 철회했습니다. 과거 SAB 121 아래에서는 고객 가상자산 수탁 의무에 대응하는 자산과 부채가 재무상태표에 크게 잡힐 수 있었습니다. 현재 공시를 읽을 때 그 옛 숫자가 계속 같은 방식으로 유지될 것이라 가정하면 안 되며, 최초 적용 시 회계원칙 변경 효과와 비교기간 재작성 여부를 확인해야 합니다.
철회가 수탁 위험이나 공시 필요를 없앤 것은 아닙니다. SAB 122는 손실위험 관련 부채를 ASC 450-20의 우발손실 등 기존 기준으로 판단하고, 투자자가 수탁 의무를 이해할 수 있는 공시를 계속 고려하라고 설명합니다. 그러므로 재무상태표에서 별도 safeguarding 항목이 사라졌다는 사실만으로 고객자산 위험이 없어졌다고 결론 내리지 말고, 우발채무·위험·회계정책 주석을 이어서 읽습니다.
검색 결과를 투자 판단 자료로 정리합니다
회사별 비교표에는 같은 기준일의 자기보유 공정가치, 현금 대비 비중, 관련 매출, 고객 수탁 규모와 회계정책을 따로 적으세요. ‘총 디지털 자산’처럼 정의가 다른 수치를 그대로 순위화하지 않습니다. 공시 통화와 단위, 연결·별도 범위, 제한 자산 포함 여부가 같을 때만 비율을 비교하고 가정 계산에는 산식과 측정일을 붙입니다.
EDGAR는 회사가 제출한 공식 공시를 보여주지만 공시 숫자가 자산 안전이나 미래 수익을 보증하지는 않습니다. SEC의 직원 질의인 UPLOAD와 회사 답변인 CORRESP도 참고할 수 있으나, 질의는 위반 판정이 아니고 회사 답변은 감독기관의 승인서가 아닙니다. 중요한 투자·회계 판단은 감사보고서 의견과 최신 수정 공시까지 확인한 뒤 자격 있는 전문가의 조언을 구하세요.
자주 묻는 질문
EDGAR에서 회사 이름만 검색하면 충분한가요?
아닙니다. 비슷한 법인과 과거 상호를 피하려면 ticker·CIK·정확한 법인명을 맞추고, 제출일과 보고기간 및 수정본 여부까지 확인해야 합니다.
재무상태표의 가상자산 금액이 고객 코인까지 모두 뜻하나요?
그렇다고 단정할 수 없습니다. 회사 자기보유분과 고객 수탁분은 경제적 성격과 회계처리가 다르므로 주석의 정의, 키 통제와 반환 의무를 확인하세요.
SAB 122로 가상자산 수탁 위험 공시가 사라졌나요?
아닙니다. SAB 121의 특정 회계지침은 철회됐지만 우발손실 판단과 투자자가 수탁 의무를 이해할 수 있는 관련 공시 검토는 계속됩니다.
더 깊이 읽기
본문에서 다룬 개념과 확인 절차를 다음 글에서 이어서 살펴보세요.